
提到 SpaceX,很多人第一時間想到的可能是火箭、Starlink、Elon Musk,甚至是人類登陸火星。
但最近我留意 SpaceX,並不是因為它的股票,而是因為它的一隻公司債。
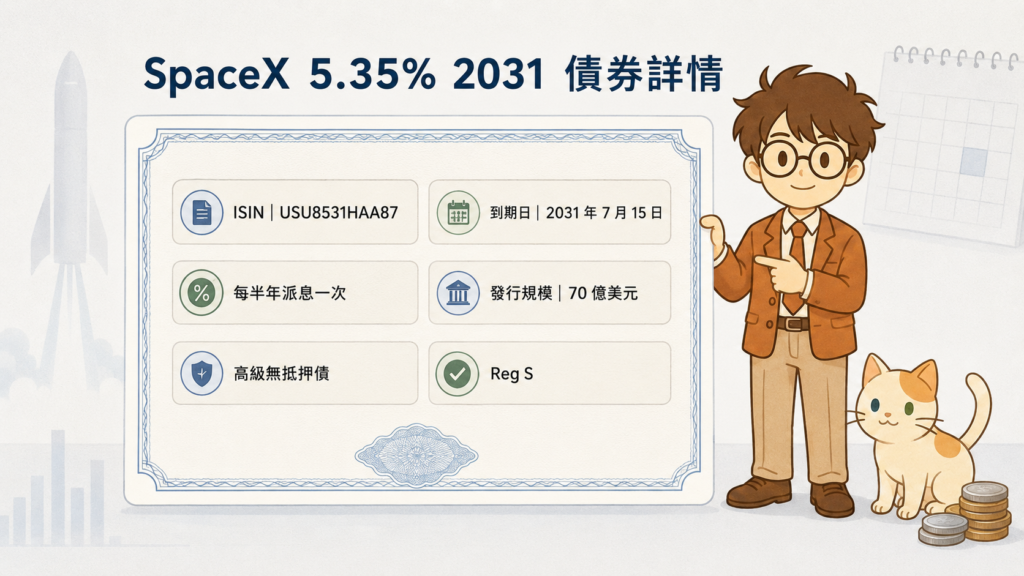
這隻債券的 ISIN 是 USU8531HAA87,由 Space Exploration Technologies Corp.(SpaceX)發行,固定票息 5.35%,2031 年到期。
更值得留意的是,這並不是一隻高風險垃圾債。SpaceX 現時已取得投資級信用評級,而這隻債券距離到期亦只有約五年。
對於想透過直債建立穩定現金流的投資者來說,它自然會變成一個頗有趣的研究對象。
但買公司債,最重要的問題從來都不是:
「這間公司有多出名?」
而是:
「2031 年到期的時候,SpaceX 還有沒有能力繼續付息,並把本金還給我?」
這篇文章,我就想由 SpaceX 的業務模式、財務健康、護城河、負債、現金流及信用評級,一步一步分析這隻債券。
如果大家喜歡我們分享的內容,可以按以下連結到IB官網。
每一個按入我們都會有少少回贈,以支持 Zeemoney繼續營運!
免責聲明
開始之前先作一個聲明。
本文只作投資教育、資料整理及個人研究分享,並不構成任何投資建議、招攬或買賣推薦。
公司債並不是定期存款,亦不代表本金保證。投資公司債涉及發行人違約、信用評級下降、利率變化、流動性、提前贖回及匯率等不同風險。
文中所引用的財務數字及債券資料亦會隨時間改變,作任何投資決定之前,都應該自行查閱最新資料,並按照自己的財務狀況及風險承受能力作判斷。
SPCX Corp 5.35 Jul15’31
ISIN編號: USU8531HAA87
票面息率: 5.35%
到期日: 2031年7月15日
貓奴夫婦買入價: 98.456
到期收益率: 5.71%
目前收益率: 5.43%
債券收益計算機
評級:
MOODY: BAA1
S&P: BBB
買入渠道: IBKR (ISIN編號買入教學)
一、SpaceX 是一間怎樣的公司?
SpaceX 的正式名稱是 Space Exploration Technologies Corp.。
以前我們可能會很簡單地把它理解成「Elon Musk 的火箭公司」,但今天的 SpaceX 已經遠遠不只是火箭。
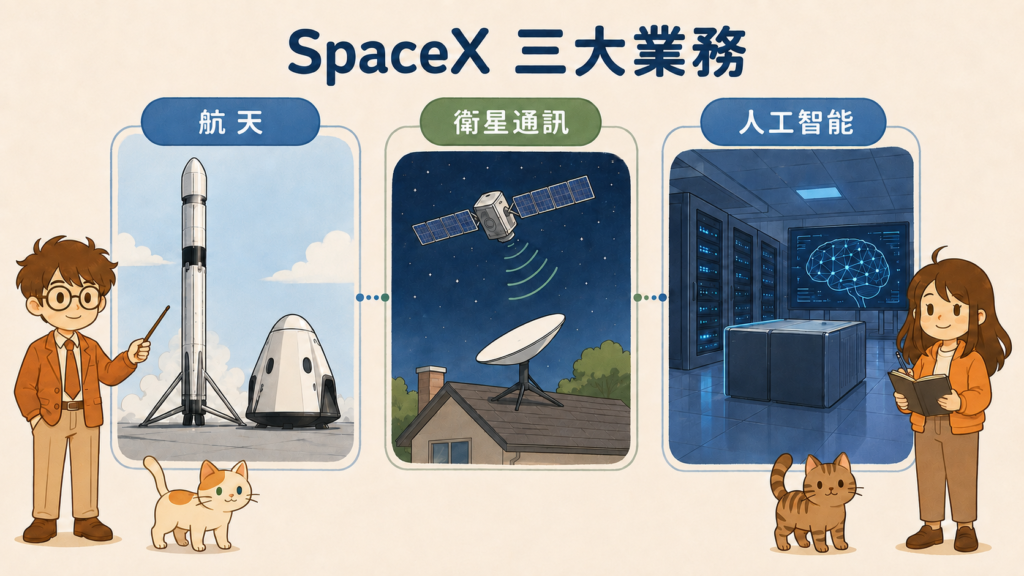
現時公司的業務大致可以分成三個主要範疇:航天、衛星通訊及人工智能。
航天業務包括 Falcon 火箭、Dragon 太空船、Starship,以及政府和商業客戶的發射服務;衛星通訊業務的核心就是大家比較熟悉的 Starlink;人工智能業務則涉及人工智能模型、運算基礎設施及其他相關服務。
換句話說,今天買 SpaceX 公司債,我們承擔的已經不只是「火箭能不能成功」的風險,而是同時承擔航天、衛星通訊及人工智能三個大型產業的企業風險。
好處是收入來源比以前更加多元,但另一方面,公司需要投入的資本亦愈來愈龐大。
二、SpaceX 的商業模式
如果從債權人的角度看 SpaceX,我認為最重要的是理解:
它到底靠甚麼賺錢?
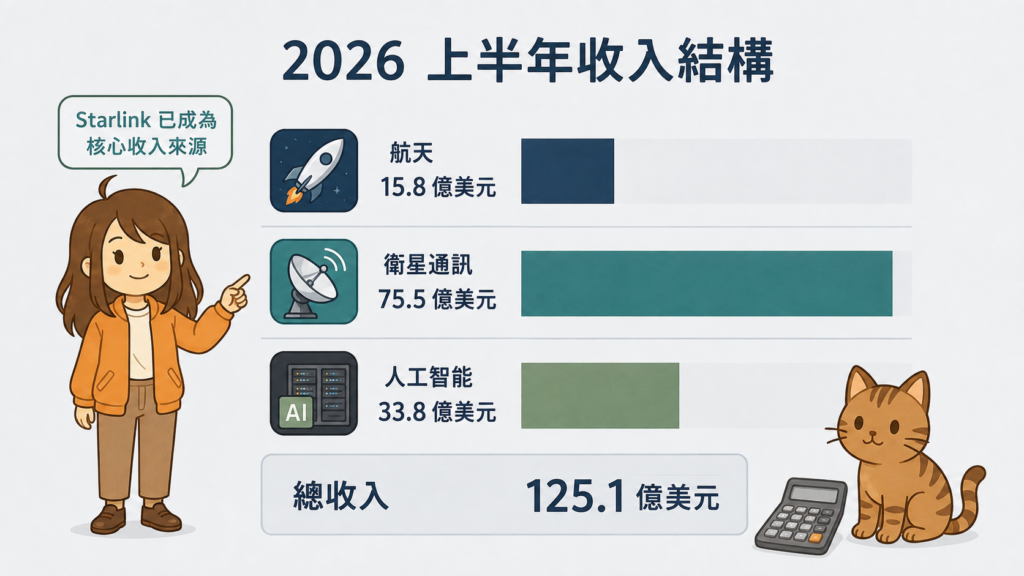
目前最主要的三個收入來源如下:
| 業務 | 主要收入來源 | 2026 上半年收入 |
|---|---|---|
| 航天 | 火箭發射、Dragon、政府及商業航天合約 | 約 15.8 億美元 |
| 衛星通訊 | Starlink 月費、企業及政府通訊、設備銷售 | 約 75.5 億美元 |
| 人工智能 | 人工智能服務、訂閱、廣告、運算基建等 | 約 33.8 億美元 |
| 總收入 | 約 125.1 億美元 |
單看收入結構,其實已經可以看到一個很重要的變化:
現在真正支撐 SpaceX 財務表現的核心,已經不只是火箭,而是 Starlink。
截至 2026 年 6 月,Starlink 用戶數已經由去年同期約 600 萬增加至約 1,200 萬,一年之內接近翻倍。
對公司債投資者來說,這是一件好事,因為相比一次性的火箭發射收入,Starlink 的月費模式可以提供相對持續和重複的收入。
這亦令 SpaceX 的商業模式開始由單純的「大型工程項目」,逐步加入更穩定的「訂閱收入」。
三、Starlink 已經成為 SpaceX 最重要的盈利來源
如果再進一步看盈利能力,Starlink 的重要性會更加明顯。
2026 年上半年,SpaceX 整體經調整除息、稅、折舊及攤銷前盈利約為 46.7 億美元。
但拆開不同業務之後,情況相當有趣。
航天業務約虧損 5.6 億美元,人工智能業務約錄得 5.4 億美元相關盈利,而衛星通訊業務則錄得約:
46.8 億美元盈利。
換句話說,SpaceX 最出名的是火箭,但現階段真正為集團提供大量盈利的,其實是 Starlink。
所以如果我持有這隻 SpaceX 債券,我未來每一季都會特別留意 Starlink 的幾個數字,包括用戶增長、平均每名客戶收入,以及衛星通訊業務的盈利能力。
只要 Starlink 能夠繼續穩定產生現金,SpaceX 整體的信用質素就會有一個相當重要的支撐。
四、債券詳情
回到我們真正研究的這隻公司債。
| 項目 | 資料 |
|---|---|
| 發行人 | Space Exploration Technologies Corp.(SpaceX) |
| ISIN | USU8531HAA87 |
| 固定票息 | 5.35% |
| 到期日 | 2031 年 7 月 15 日 |
| 派息次數 | 每半年一次 |
| 發行規模 | 70 億美元 |
| 發行價 | 約 99.917 |
| 發行時到期收益率 | 約 5.368% |
| 債務級別 | 高級無抵押債 |
| 貨幣 | 美元 |
| 發行形式 | Reg S |
SpaceX 在 2026 年一次過發行多個不同年期的公司債,包括 2031、2033、2036、2046 及 2056 年到期的債券,合共融資約 250 億美元。
而我特別留意 2031 這一隻,並不是因為它的票息最高,而是因為它的年期最短。
對我來說,借錢給 SpaceX 五年,和借錢給 SpaceX 三十年,是兩個完全不同的風險。
五、5.35% 票息不代表實際回報只有 5.35%
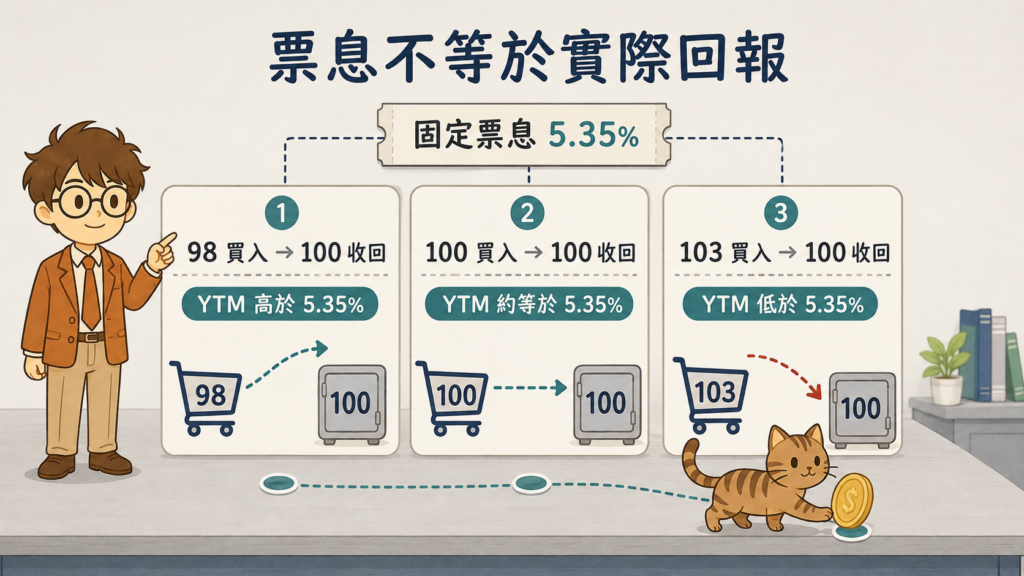
這隻債的固定票息是 5.35%。
例如持有 2,000 美元面值,每年正常情況下可以收到:
2,000 × 5.35% = 107 美元
由於每半年派息一次,即每半年約收到 53.5 美元。
不過,真正買債時,我不會只看票息,而是更加重視 到期收益率(YTM)。
因為債券會在二手市場升跌。
假設面值 100 美元的債券,你用 98 美元買入,除了每年收取利息,到期時正常情況下還會由 98 美元收回 100 美元,因此實際回報會高於 5.35%。
反過來,如果你用 103 美元買入,到期時只收回 100 美元,實際收益率就會低於票息。
所以真正要問的不是:
「這隻債有幾多厘息?」
而是:
「以我今天的買入價計算,實際到期收益率是多少?」
以及:
「這個收益率是否足以補償我承擔 SpaceX 的風險?」
六、財務健康:SpaceX 現時的資產負債表很強
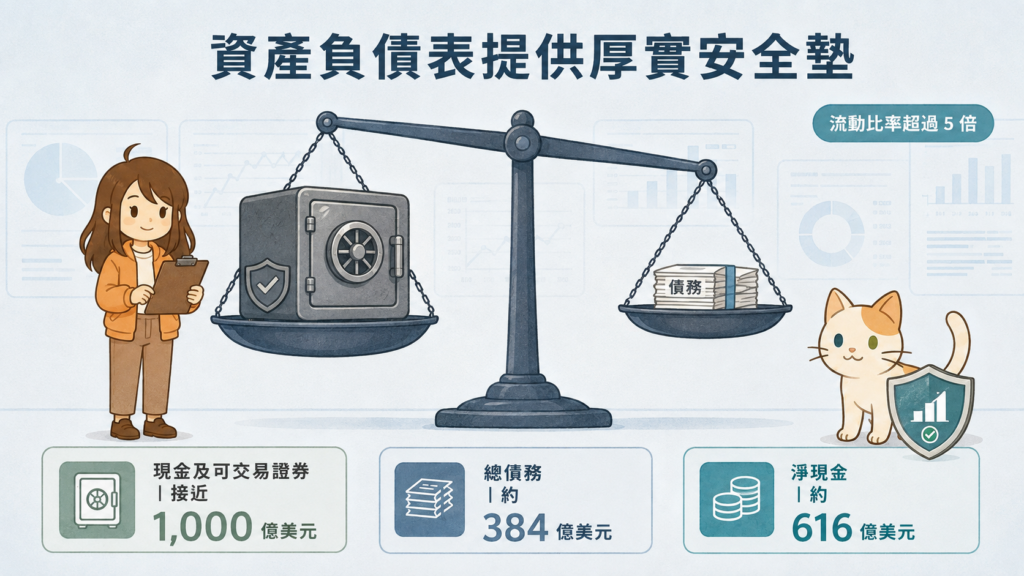
截至 2026 年 6 月底,SpaceX 的短期財務狀況其實相當強。
公司持有約 935 億美元現金及現金等價物,另外有約 65 億美元可交易證券,兩者合計接近:
1,000 億美元。
相比之下,公司總債務約為:
384 億美元。
如果簡單用現金及可交易證券減去債務:
1,000 億 − 384 億 ≈ 616 億美元淨現金。
另外,公司流動資產約 1,080 億美元,而流動負債約 211 億美元,流動比率超過 5 倍。
所以如果問:
「SpaceX 今天有沒有短期資金危機?」
按照目前的資產負債表,我的答案會是:
沒有,而且短期流動性非常充裕。
這也是我認為 2031 這隻債目前最重要的安全墊之一。
七、但這 1,000 億美元並不是全部靠營運賺回來
這裏就需要冷靜一點。
SpaceX 現在擁有大量現金,其中一個非常重要的原因,是公司近期進行了大型股權融資及發債。
所以我們不能看到接近 1,000 億美元現金,就理解成:
「SpaceX 每年可以自己賺到很多很多現金。」
更準確的說法是:
SpaceX 現時剛剛完成非常大型的資本補充,所以短期資產負債表很強。
對債權人來說,這仍然是一件好事。
因為我們最重要的是公司有沒有足夠資源還債。
但如果要判斷 2031 年的信用質素,我們還要再問:
公司自己的業務能否持續產生現金?
以及:
未來五年,它又準備花掉多少現金?
八、現金流:這是我最需要監察的地方
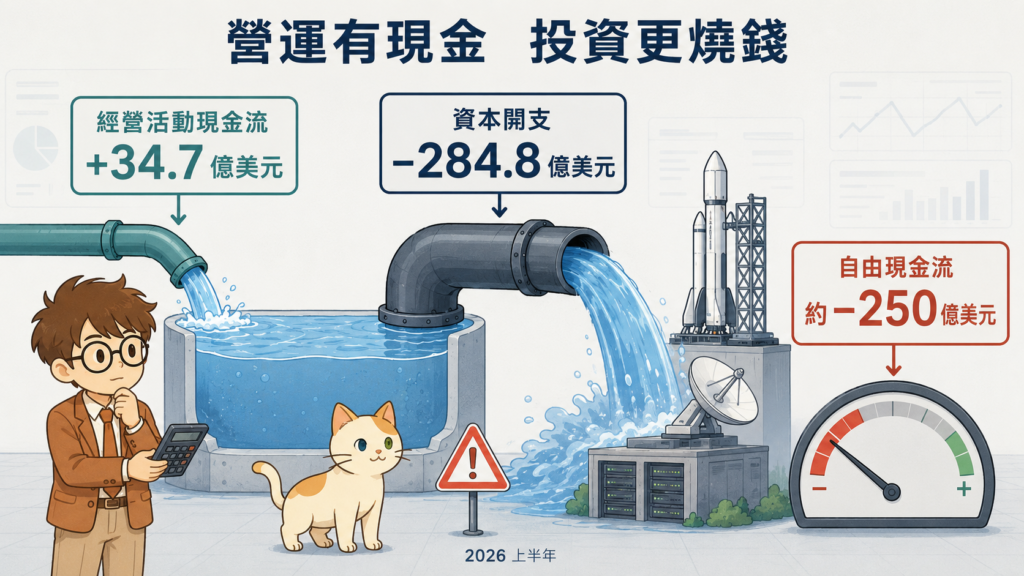
2026 年上半年,SpaceX 的經營活動現金流約為:
34.7 億美元。
相比去年同期有明顯改善,代表公司的核心營運正在產生較多現金。
這本來是一件好事。
問題是,同一期間 SpaceX 的資本開支高達:
約 284.8 億美元。
如果非常簡單地用:
經營活動現金流 − 資本開支
計算:
34.7 億 − 284.8 億
大約就是:
負 250 億美元。
換句話說,SpaceX 現階段的自由現金流仍然明顯為負。
這也是分析這隻債時,我認為最不能忽略的一點。
九、為甚麼 SpaceX 要花這麼多錢?
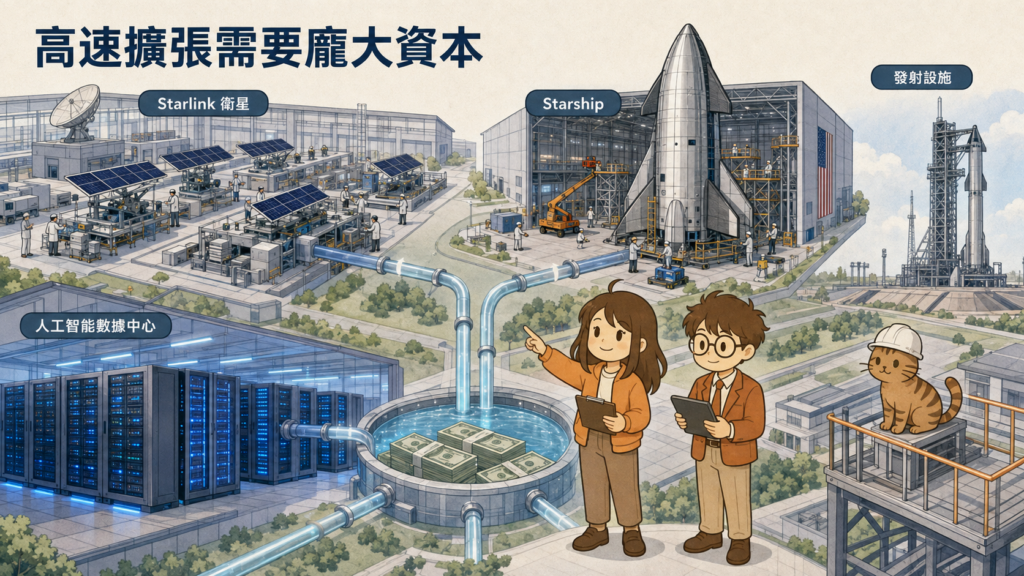
這不代表 SpaceX 的核心業務突然惡化。
更加主要的原因,是公司正處於一個非常龐大的投資周期。
SpaceX 同時需要投資 Starlink 衛星、Starship、發射設施、人工智能數據中心、運算基礎設施及頻譜等大型項目。
從股票投資者角度,這些投資如果成功,未來可能帶來非常大的增長。
但公司債投資者的立場並不完全一樣。
我買 SpaceX 的債券,並不需要它成功登陸火星,也不需要它擊敗所有人工智能競爭對手。
我更加關心的是:
它不要把手上的現金燒得太快。
所以未來幾年,SpaceX 的資本開支速度,會是我判斷這隻債信用風險最重要的因素之一。
十、近期財務活動
2026 年對 SpaceX 來說,是資本結構出現巨大改變的一年。
公司進行大型股權融資,同時一次過發行約 250 億美元公司債。當中部分資金用作償還之前的短期過渡貸款,其餘則作一般企業用途。
這一點對債權人來說其實有正面作用。
因為相比需要很快償還的短期貸款,SpaceX 現在把部分融資轉成不同年期的固定息公司債,令短期再融資壓力下降。
但另一方面,我們亦不能忽略一件事:
SpaceX 不是因為沒有地方花錢才融資,而是因為未來本身就有非常龐大的資金需求。
這亦是為甚麼我不會只看目前的現金水平,而會持續觀察公司每年的資金消耗。
十一、SpaceX 的護城河有多強?
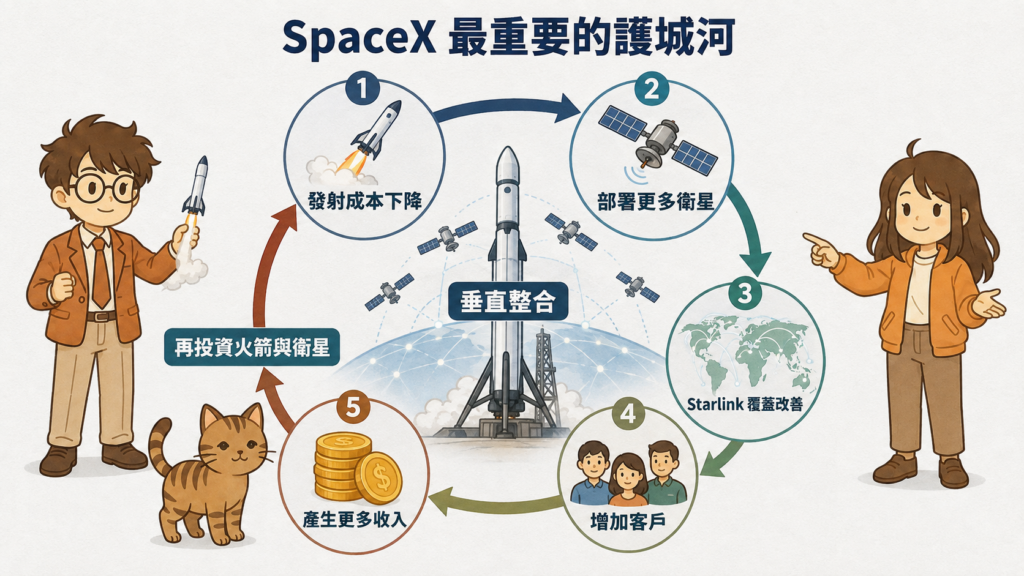
如果純粹從企業競爭力看,我認為 SpaceX 的核心護城河相當強。
最重要的,就是:
火箭發射能力與 Starlink 的垂直整合。
SpaceX 可以自己設計火箭、自己生產火箭、自己發射、自己回收推進器;同時又自己製造 Starlink 衛星,再用自己的火箭把自己的衛星送上太空。
這個模式非常難複製。
其他衛星通訊公司如果需要部署大量衛星,往往仍然需要向其他公司購買發射服務。
SpaceX 則可以把發射能力變成自己的內部資源。
結果就形成一個很強的循環:
發射成本下降 → 部署更多衛星 → Starlink 覆蓋改善 → 增加客戶 → 產生更多收入 → 再投資更多衛星及火箭。
我認為這是 SpaceX 最重要、亦是最難被競爭對手短時間複製的優勢。
十二、市場地位與競爭對手
SpaceX 當然不是沒有競爭對手。
在火箭市場,它面對 Blue Origin、ULA、Rocket Lab、Arianespace 等企業;在衛星通訊方面,則有 Amazon Leo、OneWeb、AST SpaceMobile、Viasat 及 SES 等競爭者。
人工智能方面的競爭就更加激烈,包括 OpenAI、Anthropic、Google、Microsoft、Amazon 等大型科技公司。
但我認為不同業務需要分開看。
在火箭發射及 Starlink 方面,SpaceX 現時的規模、成本優勢及垂直整合能力仍然非常突出,新競爭對手要建立同等規模,需要大量時間和資本。
人工智能則完全不同。
這個行業技術變化快、投入成本極高,而且競爭對手本身亦擁有非常雄厚的資金。
所以我的結論不是:
「SpaceX 所有業務都有超強護城河。」
而是:
SpaceX 的核心航天及 Starlink 業務護城河很強,但人工智能業務的不確定性和競爭風險明顯較高。
十三、信用評級
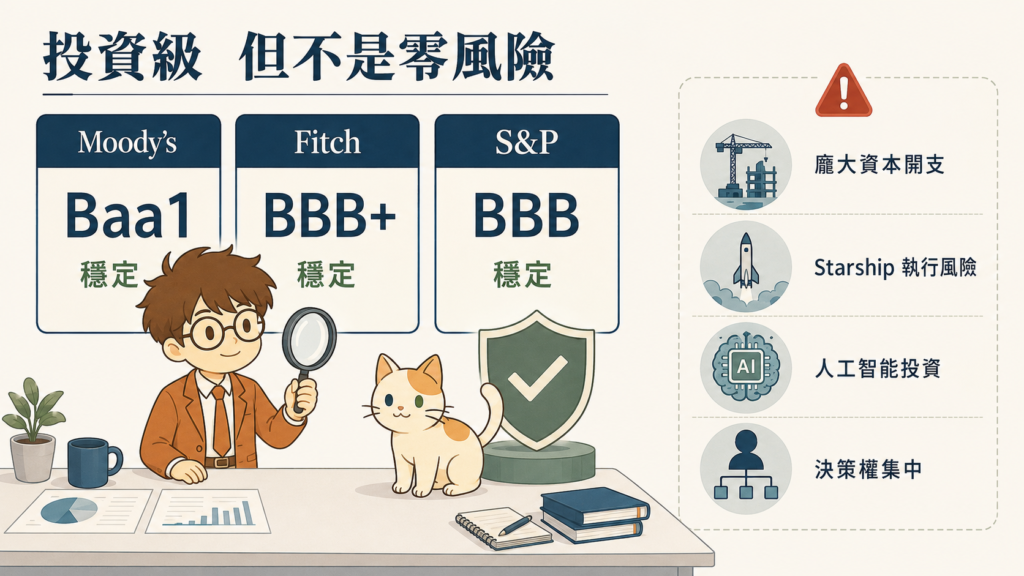
目前三大主要信用評級機構都把 SpaceX 列入投資級範圍。
| 評級機構 | 信用評級 | 展望 |
|---|---|---|
| Moody’s | Baa1 | 穩定 |
| Fitch | BBB+ | 穩定 |
| S&P | BBB | 穩定 |
這是一個頗重要的訊號。
因為它代表主流評級機構現階段都認為,SpaceX 擁有相當的債務償還能力。
但投資級並不等於沒有風險。
SpaceX 最大的信用風險,包括龐大的資本開支、Starship 的執行風險、人工智能投資的不確定性,以及公司決策權高度集中等因素。
所以我會把 SpaceX 理解成:
屬於投資級信用質素,但營運和執行風險比一般成熟大型企業高。
十四、債務到期時間表
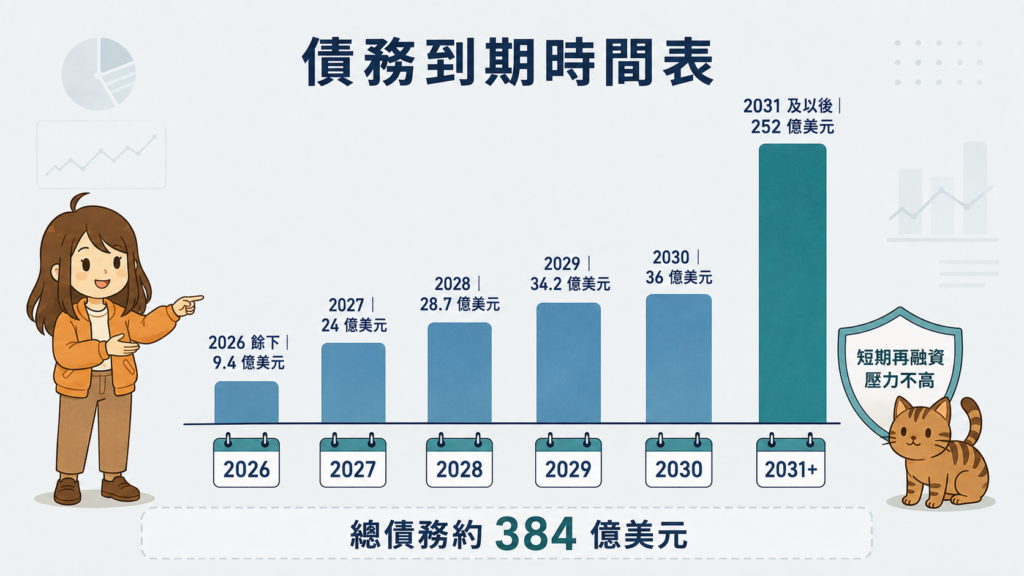
分析公司債,我其中一樣最重視的就是:
公司甚麼時候需要還錢?
截至 2026 年 6 月底,SpaceX 的債務到期時間大致如下:
| 到期時間 | 債務本金 |
|---|---|
| 2026 年餘下時間 | 約 9.4 億美元 |
| 2027 | 約 24 億美元 |
| 2028 | 約 28.7 億美元 |
| 2029 | 約 34.2 億美元 |
| 2030 | 約 36 億美元 |
| 2031 及以後 | 約 252 億美元 |
| 總計 | 約 384 億美元 |
這張表對我們研究的 2031 債券非常重要。
由現在至 2030 年,公司並沒有突然出現一個非常巨大的債務到期高峰。
2026 至 2030 年的到期債務合計約 132 億美元,而 SpaceX 目前單是現金及可交易證券已經接近 1,000 億美元。
因此,以目前情況來看:
短期再融資壓力不算高。
十五、破產風險有多高?
如果直接問:
「SpaceX 未來五年破產的風險高嗎?」
以目前的資產負債表、流動性、信用評級、Starlink 盈利能力及債務到期時間表來看,我會評價為:
偏低,但絕對不是零。
接近 1,000 億美元的現金及可交易證券,相對約 384 億美元債務,本身就是非常厚的緩衝。
但我認為真正需要問的,不是:
「SpaceX 今天會不會破產?」
而是:
「到 2028、2029、2030 年,今天這 1,000 億美元還剩多少?」
如果未來人工智能資本開支持續快速增加、Starship 長期超支、Starlink 增長放慢,再加上公司進行更多大型收購或增加負債,今天看起來非常強的財務狀況亦可以逐步惡化。
十六、管理層既是優勢,也是風險
SpaceX 最大的優勢之一,毫無疑問是 Elon Musk 帶來的創新能力、執行速度及長期願景。
但從公司債角度,同一件事亦可以成為風險。
SpaceX 現在同時發展火箭、Starlink、Starship、手機衛星通訊、人工智能及數據中心等多個大型項目。
創新速度很快,但每一項新計劃背後都可能代表新的資本開支。
股票投資者可能很喜歡公司不斷找到新的增長機會。
但債權人通常更加喜歡:
公司穩定賺錢、穩定產生現金,而且沒有太多地方需要不斷燒錢。
所以 SpaceX 的高速擴張模式,本身就是一個需要持續監察的信用風險。
十七、2031 年的到期還債能力
最後回到整篇文章最重要的問題:
2031 年,SpaceX 有沒有能力償還這隻 70 億美元的公司債?
以目前資料來看,我認為它的還債能力屬於:
強。
但原因並不是 SpaceX 現在有很高的自由現金流。事實上,公司現時的自由現金流仍然明顯為負。
真正支撐這個判斷的,是三個因素。
首先,公司目前擁有接近 1,000 億美元現金及可交易證券,為未來幾年的資本開支及債務提供非常大的安全墊。
第二,Starlink 已經成為一個具有相當規模和盈利能力的核心業務,可以持續支撐集團的營運現金流。
第三,SpaceX 已經證明自己具有非常強的資本市場融資能力。即使到 2031 年,公司不希望直接以現金償還全部債務,只要信用質素沒有大幅惡化,仍有機會透過重新發債等方式進行再融資。
所以我現階段真正擔心的不是:
「2031 年 SpaceX 突然拿不出 70 億美元。」
我更加關心的是:
「未來五年,人工智能、Starship 及其他大型項目,會不會把今天非常強的資產負債表明顯削弱?」
這才是持有這隻債期間最值得監察的問題。
十八、為甚麼我會特別留意 2031 這一隻?
我會留意 USU8531HAA87,最大的原因不是 SpaceX 這個名字,而是它的期限。
如果要我借錢給 SpaceX 三十年,我會相當猶豫。
三十年後,管理層會是誰?Starlink 是否仍然領先?人工智能行業會變成甚麼?新的航天技術又會發展到甚麼程度?
根本沒有人知道。
但 2031 只有約五年。
我要回答的問題就簡單很多:
「未來五年,SpaceX 是否大概率仍然是一間有能力支付利息,並償還 70 億美元本金的公司?」
以目前的投資級評級、接近 1,000 億美元流動資金、Starlink 的盈利能力,以及沒有迫切的大型債務到期高峰來看,我認為答案暫時偏向:
是。
十九、如果持有這隻債,我會監察甚麼?
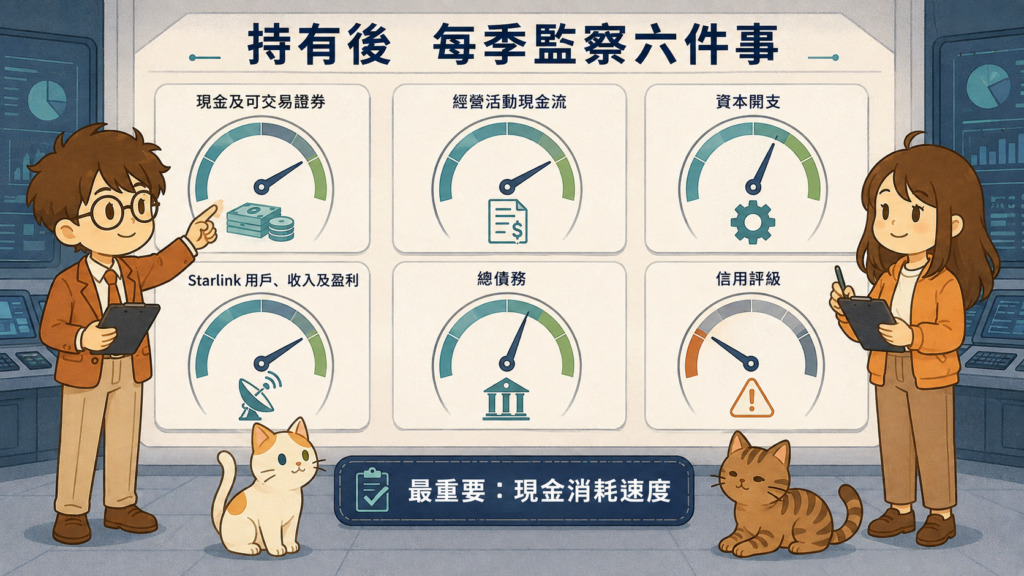
如果真的持有 USU8531HAA87,我不會因為債價每日升跌 1% 就改變對公司的看法。
我反而會每季重新檢查幾個核心指標:
第一,現金及可交易證券還剩多少。
第二,經營活動現金流有沒有持續改善。
第三,資本開支有沒有逐步受控。
第四,Starlink 的用戶、收入及盈利是否繼續增長。
第五,總債務有沒有明顯增加。
第六,Moody’s、Fitch 及 S&P 有沒有下調信用評級。
當中我最關心的仍然是:
現金消耗速度。
因為目前這隻債最大的信用保障,就是 SpaceX 手上非常厚的現金。
如果兩三年之後,公司仍然有大量現金,而 Starlink 盈利繼續增長,我對 2031 年償還本金的信心自然會進一步提高。
反過來,如果公司每年持續消耗二三百億美元,而且經營現金流一直追不上資本開支,就需要重新評估。
二十、最後總結:這隻 SpaceX 債我怎樣看?
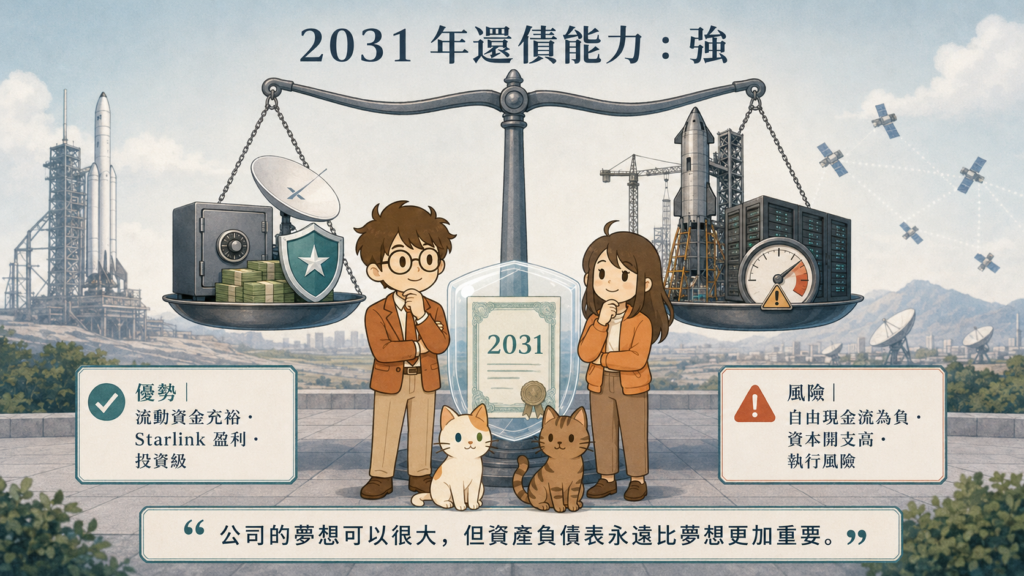
SpaceX 5.35% 2031,公司債 ISIN USU8531HAA87,我認為是一隻頗值得研究的公司債。
它的優點很清楚。
SpaceX 擁有很強的航天及 Starlink 護城河,Starlink 已經開始產生大量盈利,公司目前亦有接近 1,000 億美元現金及可交易證券,而三大主要評級機構都給予投資級信用評級。
更重要的是,這隻債只需要我們承擔大約五年的 SpaceX 信用風險,而不是二十年、三十年。
但它的風險同樣不能忽略。
SpaceX 現在仍然處於非常資本密集的投資周期,自由現金流明顯為負,人工智能、Starship 及其他大型項目都可能繼續大量消耗現金。
所以我不會把它定義為一隻:
「超級保守型公司債」。
我反而會把它理解成:
一隻資產負債表很強、護城河很深、短期還債能力很高,但資本開支及執行風險亦明顯較高的投資級公司債。
最後,值不值得買仍然要回到價格及到期收益率。
公司很好,不代表任何價格都值得買。
如果市場給我的到期收益率只比相若年期美國國債高一點,我未必願意為此承擔額外的 SpaceX 信用風險。
但如果市場波動令這隻債的收益率進一步上升,而 SpaceX 本身的財務基本面沒有同步惡化,那麼風險回報自然會變得更加吸引。
所以如果要我用一句說話總結這隻債,我會說:
我不是在賭 SpaceX 能不能登陸火星,我只是在判斷:2031 年之前,它有沒有能力繼續付息,然後把本金還給我。
以目前的資產負債表、Starlink 盈利能力、債務結構及信用評級來看,我認為答案暫時是相當正面的。
但未來幾年真正需要密切留意的,是 SpaceX 為人工智能、Starship 及其他大型項目,到底還準備花多少錢。
對公司債投資者而言,公司的夢想可以很大,但資產負債表永遠比夢想更加重要。