ZeeMoney 投資筆記 · 月供計劃 2.0
UCITS 是甚麼?
由 SPYL 到 VALL,拆解我們的月供計劃 2.0
每月各投入 USD 1,000:美國大型股+全球全市值股票。從 UCITS、股息稅、費用到持倉重疊,再用歷史代理回測看清配置的取捨。
以前討論月供,我們比較在意買甚麼指數;現在,我們也會追問:同樣投資一批公司,透過甚麼基金架構持有,長期成本和管理方式會有甚麼分別?
我們的月供計劃 2.0,方向是每月 USD 2,000,一半投入 SPYL,另一半投入 Vanguard FTSE Global All-Cap UCITS ETF,下文簡稱 VALL。前者提供美國大型股配置,後者把範圍擴至全球及小型股。
本文兩個代號均指 ISIN IE000VAHT5T0 的 Vanguard FTSE Global All-Cap 累積型基金。Vanguard 官方列出的倫敦交易線是 GBP:VALL、USD:VALU;同一基金在其他交易所亦可有不同貨幣交易線。[9][10]
按我們在 IBKR 的實際搜尋經驗:輸入 VALU,結果可以顯示為 VALL;也可以搜尋 VALL,再選擇美元 USD 版本。因此,不能只因 IBKR 顯示 VALL 就判斷它一定是英鎊線。
下單前一起核對 基金全名、USD、交易所、ISIN 及 ACC。平台顯示代號與個別交易所代號可能不同,最終應以合約詳情識別產品。以上 IBKR 操作描述來自作者實際使用經驗,介面日後可能改變。
先看四個重點
- UCITS 是基金監管框架;它不等於歐洲股票,也不等於愛爾蘭註冊。
- 愛爾蘭基金收取一般美股股息時,通常可適用 15% 預扣稅;這是基金層面的安排。
- SPYL+VALL 各佔一半,按本文採用的持倉快照估算,美國比重約 81.19%,並非美國/非美國各一半。
- 兩隻基金的加權經常性費率約 0.05%/年,但佣金、差價、換匯及稅項仍要另外考慮。
01 / 先理解容器
UCITS 到底是甚麼?
UCITS 全名為 Undertakings for Collective Investment in Transferable Securities,一般譯作「可轉讓證券集體投資計劃」。它是歐盟的基金監管框架,涵蓋風險分散、合資格投資資產、贖回安排及投資者資訊等要求。UCITS 可以是 ETF,也可以是其他形式的基金。[1][2]
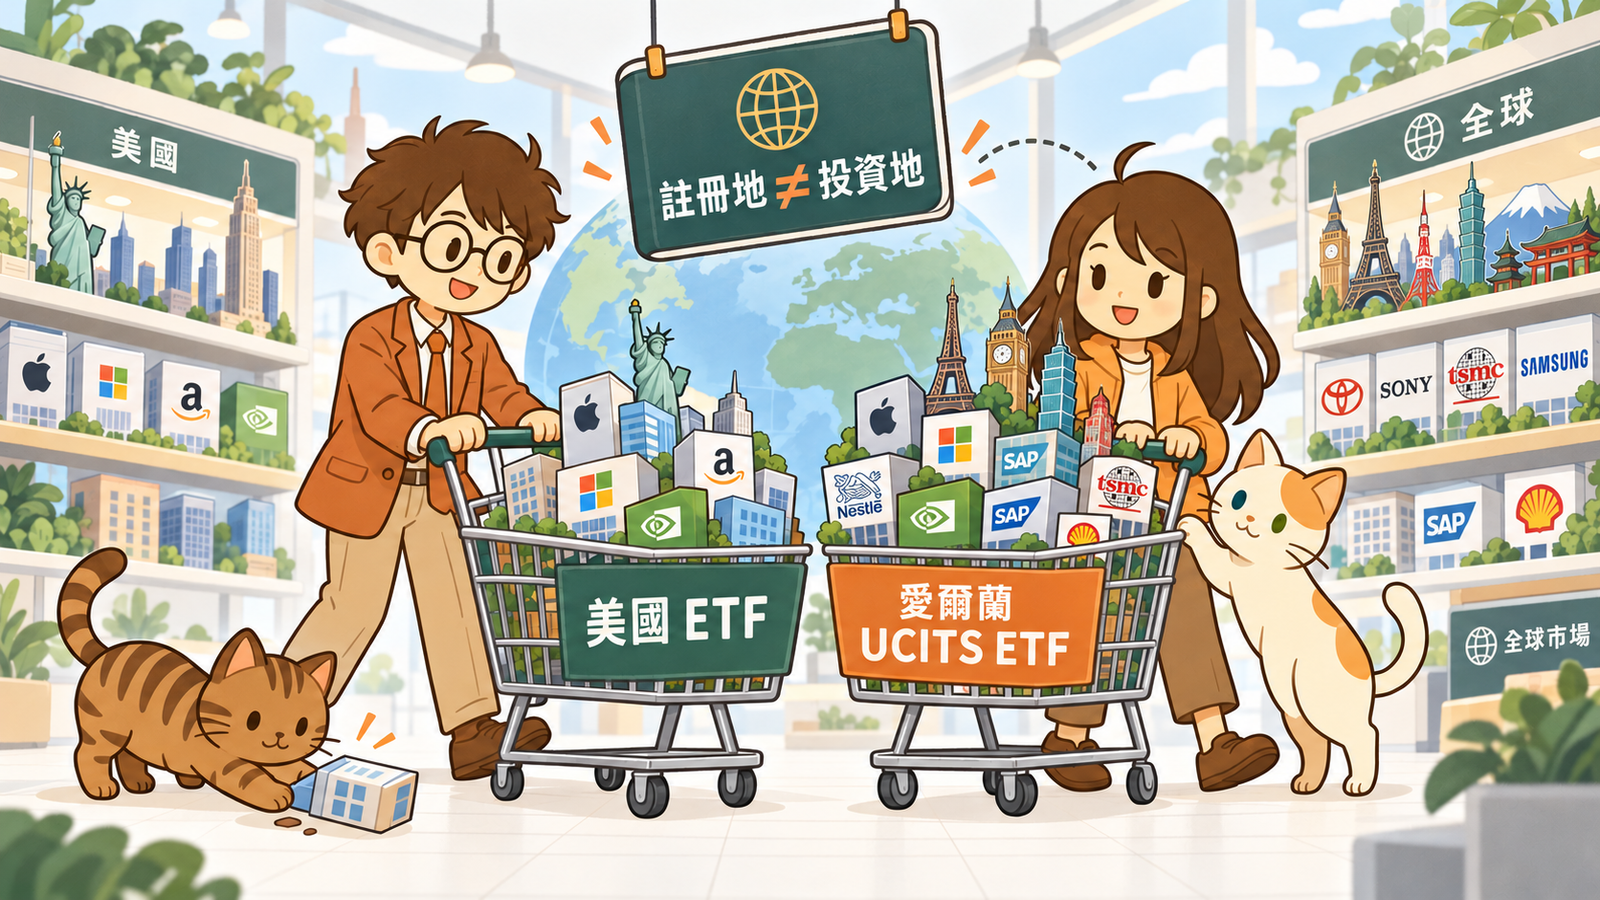
可以把 ETF 想像成一個裝着股票的購物籃。指數決定籃內放甚麼,基金註冊地決定它在哪裡成立,UCITS 則關乎它遵循哪套監管要求。這幾件事互相關聯,卻不能混為一談。
| 層次 | 回答甚麼問題? | 以 SPYL 為例 |
|---|---|---|
| 投資範圍/指數 | 實際買甚麼? | S&P 500,美國大型股 |
| 基金註冊地 | 基金在哪裡成立? | 愛爾蘭 |
| 監管框架 | 按甚麼規則運作? | UCITS |
| 交易線/貨幣 | 在哪裡、以甚麼貨幣買賣? | 例如倫敦 SPYL/USD |
| 股息處理 | 收益派出還是留在基金? | 累積型 ACC |
因此,買一隻在倫敦買賣的愛爾蘭 ETF,可以仍然是投資美國股票;以美元交易的全球 ETF,也不代表所有資產都只受美元影響。交易地、註冊地和投資地,是三個不同概念。
UCITS 的監管要求有助建立運作及投資者保障機制,但不會替投資者承擔市場虧損,也不保證回報。愛爾蘭央行負責當地基金的授權及監管,並對 UCITS 存管機構設有要求。[2]
02 / 持有方式的分別
為甚麼我們考慮愛爾蘭註冊 ETF?
① 股息稅:要先看稅在哪一層扣
對沒有適用較低協定稅率的香港非美國稅務居民,一般美國來源股息通常被預扣 30%。符合協定條件的愛爾蘭基金,收取一般美國公司股息時,通常可使用美國與愛爾蘭協定下的 15% 稅率。[3][4]
重點在於:美國註冊股票 ETF 把一般股息派給香港投資者時,通常涉及投資者層面的預扣;愛爾蘭實物股票 ETF 持有美股,則通常已在基金收取股息時扣稅。這兩個數字比較的是兩條持有路徑,不能說成香港投資者自己申請了 15% 稅率。
| 持有路徑 | 例示美國預扣 | 扣稅後留下 |
|---|---|---|
| 美國註冊 ETF → 香港投資者 | 30% = USD 30 | USD 70,由投資者收取 |
| 美國股票 → 合資格愛爾蘭實物 ETF | 15% = USD 15 | USD 85,先留在基金內 |
只示意一般美股股息的美國預扣環節;忽略基金費用、追蹤差異、其他稅項與派息分類例外。VALL 同時持有非美國股票,相關股息依各地規則處理,不能把整隻基金的股息都套用 15%。合成 ETF 的安排亦可能不同。
把稅差換算成投資組合的影響
假設投資額 USD 100,000,底層美股的全年股息率為 2%,即產生 USD 2,000 股息。30% 與 15% 預扣分別為 USD 600 和 USD 300;兩者差額為 USD 300,相當於投資額的 0.30 個百分點。這是股息稅差的示例,不是總回報增加 15%,也不是每年固定多賺 0.30%。
若只拿 SPYL 2026 年 9 月底資料列出的指數股息率 1.12% 作靜態估算,15 個百分點的稅率差約等於資產的 0.168%/年,即每 USD 100,000 約 USD 168。這個估算會隨股息率、持倉、分派分類及實際稅務待遇改變,並非報酬預測。[8]
② 美國遺產稅:看基金本身的法律註冊地
美國遺產稅規則下,非美國公民且非美國遺產稅居民直接持有美國公司股份,通常屬美國境內資產。IRS 指出,相關美國境內資產在去世時的總值超過 USD 60,000,一般會觸發 Form 706-NA 的申報要求;這不是「一超過就全數按某個單一稅率徵稅」。[5]
SPYL 和 VALL 為愛爾蘭公司型基金。按美國法對公司股份所在地的一般規則分析,投資者持有的是愛爾蘭基金股份,通常不因基金內持有美股而把這些基金股份視為美國境內公司股份。這也是我們比較基金註冊地的原因之一。[6][7][9]
單純把美國 ETF 放在香港券商,並不會改變其美國註冊身份。遺產稅居民身份也不完全等同所得稅居民身份;上述是一般結構分析,個案仍須按身份、資產及適用協定處理。
③ 累積型 ACC:把再投資留在基金內完成
SPYL 與本文的 VALL 均為累積型。基金把收到、扣除相關稅費後的收益留在基金內再投資,投資者毋須先收現金再買入。其效果反映在基金資產及每股淨值中,並不是戶口會自動多出同等數目的 ETF 股份。[7][10]
ACC 適合希望持續累積資產的人;若需要定期生活現金流,就要另行安排派息資產或出售部分持倉。累積型是收益處理方式,並不等於免稅。若日後稅務居住地改變,也應重新檢視當地對累積型基金的規則。
03 / 美國大型股核心
SPYL:以低費率持有 S&P 500
SPYL 的全名是 State Street SPDR S&P 500 UCITS ETF (Acc),追蹤 S&P 500,以實物持有方式提供美國大型股配置。它按市值比重投資,不是把每間公司平均分配。[7]
| ISIN | IE000XZSV718 |
|---|---|
| 註冊地/股息 | 愛爾蘭/ACC 累積型 |
| 成立日期 | 2023 年 10 月 31 日 |
| 美元交易線例子 | 倫敦交易所 SPYL |
| 主要角色 | 美國大型股配置;不涵蓋完整全球市場 |
以 USD 100,000 持倉計算,0.03% 費率約是每年 USD 30。這不是每年另外收到一張固定金額帳單,而是基金運作費用反映在資產淨值內;資產價值變動,實際金額也會變動。這個數字亦不包括券商佣金、買賣差價及稅項。
買了約 500 家公司,仍可能高度集中
SPYL 在 2026 年 9 月底的資訊科技比重為 39.70%;前十項證券權重合計約 39.06%,其中 Alphabet 的兩種股份分開列示。因此,「前十項證券」並不等於十間不同公司。[8]
市值加權能讓持倉隨市場變化調整,也意味大型企業愈貴、體量愈大,可能佔組合愈重。即使沒有額外買 QQQM,SPYL 本身仍有明顯科技及大型成長企業配置。選擇它,是接受這種市場結構,並非消除了集中風險。
歷史數字可以參考,不能用來承諾未來
| 期間 | 回報 |
|---|---|
| 2024 全年 | +24.72% |
| 2025 全年 | +17.60% |
| 2026 年初至 9 月底 | +12.56% |
| 截至 2026-09-30 過去一年 | +15.49% |
以上期間互相重疊,不可相加;並非香港投資者扣除佣金及個人稅項後的回報。基金成立於 2023 年,沒有五年或十年基金實績。過往表現不代表未來。
04 / 把視野擴至全球
VALL/VALU:全球全市值,加入小型股
Vanguard FTSE Global All-Cap UCITS ETF (USD) Accumulating 追蹤 FTSE Global All Cap 指數,範圍包括已發展及新興市場的大、中、小型股。基金採用實物抽樣,未必買齊指數內每一隻股票。[20][21]
同日基準指數列有 10,221 隻股票,而基金持有 6,977 隻。這個差距符合其代表性抽樣方法,不應把指數成分股數目直接寫成 ETF 的實際持倉。[9]
新基金的 0.07% OCF 在 KIID 中屬按預期全年支出估算的經常性費率,並非已完成一整年後的實際費用計算;亦不包括投資組合交易成本。[20]
| ISIN | IE000VAHT5T0 |
|---|---|
| 註冊地/股息 | 愛爾蘭/ACC 累積型 |
| 成立/上市 | 2026-08-18/2026-08-20 |
| 股份類別資產 | 約 USD 25.06 億(2026-09-30) |
| 倫敦交易線 | 官方倫敦線:GBP VALL/USD VALU;IBKR 搜尋 VALU 可顯示 VALL,請核對 USD 與 ISIN。 |
| 基金基礎貨幣 | USD;這不等於對所有外幣風險作出對沖 |
全球配置,不代表各個市場平均分配
按基金 2026 年 9 月底配置,美國佔 62.38%、日本 6.04%、台灣 3.49%、英國 3.15%、加拿大 2.98%、中國 2.61%。它提供跨市場配置,但仍以美國為最大部分。[9]
按公司市場分類的基金權重,不等同企業營收所在地或純粹的貨幣風險。
小型股增加覆蓋,但不能保證提高回報
相對只涵蓋大、中型股的全球指數,全市值指數把小型企業也納入選股範圍。不過市值加權下,小型股不會因數目很多就取得很高權重。小型股亦可能面對流動性、融資及經營波動,擴闊持倉範圍不代表每段時間都較抗跌。
最大的待觀察之處:基金紀錄很短
截至本文日期,基金成立約兩個月。官方說明完整表現資料會在成立一年後提供,因此目前沒有 VALL 的三年、五年或十年實際回報可供比較。[10]
成熟指數的歷史有助理解策略,但不能拿來當作這隻新 ETF 的實際成績。往後值得觀察的是實際追蹤差異、買賣差價、資產規模變化及運作是否穩定。低費率是一個優點,尚未證明它在所有環境中都比同類更好。
05 / 把選項放在一起
同類 ETF 比較:先比投資範圍,再比費用
以下是 2026 年 10 月 19 日核對官方資料後的比較快照。TER、OCF 和美國基金 expense ratio 都是常用年度費率指標,但口徑未必完全相同;表內數字並非持有的全部成本。代號僅列常見交易線,跨交易所下單須重新核對。
A. SPYL 與其他 S&P 500 ETF
| ETF | 註冊地 | 股息處理 | 年度費率 | 每 USD 10,000 年費概算 | 主要取捨 |
|---|---|---|---|---|---|
| SPYL [7] | 愛爾蘭 | ACC | 0.03% | USD 3 | 低費率;基金自 2023 年運作 |
| CSPX [11] | 愛爾蘭 | ACC | 0.07% | USD 7 | 2010 年成立,實績較長 |
| VUAA [12] | 愛爾蘭 | ACC | 0.07% | USD 7 | Vanguard;2019 年成立 |
| VOO [13] | 美國 | 派息 | 0.03% | USD 3 | 美國上市;須比較股息及遺產稅安排 |
| SPYM [14] | 美國 | 派息 | 0.02% | USD 2 | 費率很低;同樣要計持有架構成本 |
SPYL 與 CSPX/VUAA 的費率差是 0.04 個百分點。若資產為 USD 100,000,靜態年費差約 USD 40。選擇較便宜基金有意義,但若一次轉倉的佣金、差價及換匯成本已很高,就應計算需要多久才可能收回成本。
VOO 與 SPYL 的表面年費同為 0.03%,對香港非美國投資者的實際效果仍可能不同,因為派息、稅務及交易成本不同。相反,如果只做很小額的月供,券商對不同市場收取的佣金,也可能比基金年費差更顯著。
B. VALL 與其他全球股票 UCITS ETF
| ETF/常見代號 | 追蹤指數 | 市場與市值覆蓋 | 年度費率 | 每 USD 10,000 年費概算 |
|---|---|---|---|---|
| VALL/VALU [9][10] | FTSE Global All Cap | 已發展+新興;大中小型股 | 0.07% | USD 7 |
| VWRA/VWRP [15] | FTSE All-World | 已發展+新興;大中型股 | 0.14% | USD 14 |
| IMID [16] | MSCI ACWI IMI | 已發展+新興;大中小型股 | 0.17% | USD 17 |
| ISAC/SSAC [17] | MSCI ACWI | 已發展+新興;大中型股 | 0.20% | USD 20 |
| FWRA [18] | FTSE All-World | 已發展+新興;大中型股 | 0.15% | USD 15 |
倫敦美元交易線例子為 VALU、VWRA、IMID、ISAC、FWRA;VWRP、SSAC 是其相關基金的倫敦英鎊線。VWRA 的官方頁面目前列 0.14%,不要直接沿用舊比較表中的 0.19%。基金費用可變,出版後仍須查最新文件。
最接近 VALL 的覆蓋範圍是 IMID,因為兩者都納入全球大、中、小型股,但分別使用 FTSE 和 MSCI 指數,國家分類、選股及調整規則並非完全一樣。VWRA 與 FWRA 則追蹤同一類 FTSE All-World 範圍,沒有系統性納入完整小型股層。
例如 VWRA 在 2026 年 9 月底持有 3,821 隻股票;VALL 為 6,977 隻。IMID 官方頁面在 2026 年 10 月 15 日列有 5,987 項持倉。日期及抽樣策略不同,數量不能直接轉化成誰比較安全或誰的回報較高。[9][15][16]
VALL 與 VWRA 每 USD 100,000 的靜態年費差約 USD 70;與 IMID 的差約 USD 100。我們看重 VALL 的低費率及覆蓋範圍,同時接受它的新基金紀錄較短。原本已持有其他合適全球 ETF 的人,也未必需要只為小幅費率差立刻轉倉。
比較費用時,再看三件事
- 追蹤差異:同一期間基金淨值總回報,減去相應基準總回報。它受到費率、稅務、抽樣、現金及證券借貸等因素影響,不能只憑 TER 推算。
- 買賣差價:買價與賣價之差會形成進出成本;成交量只是流動性的一部分,還要看底層資產及造市情況。
- 佣金與換匯:這些是投資者實際支付的交易成本,尤其影響小額、頻繁的月供。
評估追蹤時必須使用一致的期間、貨幣及股息再投資口徑。把美元累積型的總回報,拿去跟英鎊價格變化或未再投資的派息型比較,很容易得出錯誤結論。
06 / 看穿兩隻 ETF 的重疊
各買一半,實際仍是偏重美國
這是整套計劃最需要講清楚的地方。VALL 本身已持有大量美股,再加入 SPYL,等於在全球配置上額外增加美國大型股比重。
= 81.19%其餘市場約 18.81%;採用 2026-09-30 的分類權重,假設組合市值正好各半。
這個 81.19% 是按基金公布資料自行計算的快照,並非基金公司提供的整體組合統計;也不是企業收入或貨幣風險的精確比例。兩隻基金價格、匯率及持倉權重變化後,結果會改變。[8][9]
配置比例改變,會怎樣?
| SPYL | VALL | 估算美國比重 | 加權年度費率 |
|---|---|---|---|
| 0% | 100% | 62.38% | 0.070% |
| 25% | 75% | 71.78% | 0.060% |
| 50% | 50% | 81.19% | 0.050% |
| 75% | 25% | 90.59% | 0.040% |
| 100% | 0% | 100.00% | 0.030% |
固定使用 VALL 在 2026-09-30 的美國比重 62.38%、SPYL 100%,費率分別為 0.07% 及 0.03%;不涉及回報預測,未計其他資產與交易成本。
那為甚麼不只買一隻全球 ETF?
只持有 VALL,已能按該指數的方法提供全球股票配置,管理更簡單。再買 SPYL 的理由,是希望主動提高美國大型股比重;如果沒有這個意圖,便不必為了「多一隻比較分散」而加上 SPYL。
我們的 50/50 是一個配置選擇,不是全球市場的中性比例。它相對只持有 S&P 500 增加了非美國及小型股配置;但相對只持有全球全市值 ETF,又增加了美國集中度。用哪一個作比較基準,答案會不同。
加權年費約 0.05%,如何得出?
50% × 0.03% + 50% × 0.07% = 0.05%。在固定 USD 100,000 市值、兩者各半及費率不變的假設下,每年約 USD 50。這只是兩項基金經常性費率的加權概算,並不是總持有成本。
同時,每月各供 USD 1,000 是投入資金的比例,未必等於累積持倉市值永遠各半。如果已有舊持倉,或兩隻基金回報不同,就要分開看「新資金分配」與「整個組合配置」。
為甚麼我們不再以 SPYM+QQQM 作為月供主軸?
SPYM 本身也是低費率的 S&P 500 ETF。把這部分新資金轉向 SPYL,主要是持有架構與股息再投資方式的調整,並不是換了一個完全不同的美國股票市場。[14]
QQQM 追蹤 Nasdaq-100,而非全球市場指數。我們希望降低額外押注這個較集中指數的程度,並加入全球市場配置,因此調整月供方向。這不表示 QQQM 不好,也不代表新組合已沒有科技集中風險。[19]
調整新資金方向,也不必然等同立即清倉所有舊持倉。是否出售,仍要看整體比例、交易成本和自身安排,不能只因看見一隻費率更低的基金便機械式轉倉。
07 / 跨越兩場大熊市的歷史實驗
回測延長至 2000 年:科網泡沫及金融海嘯也要計入
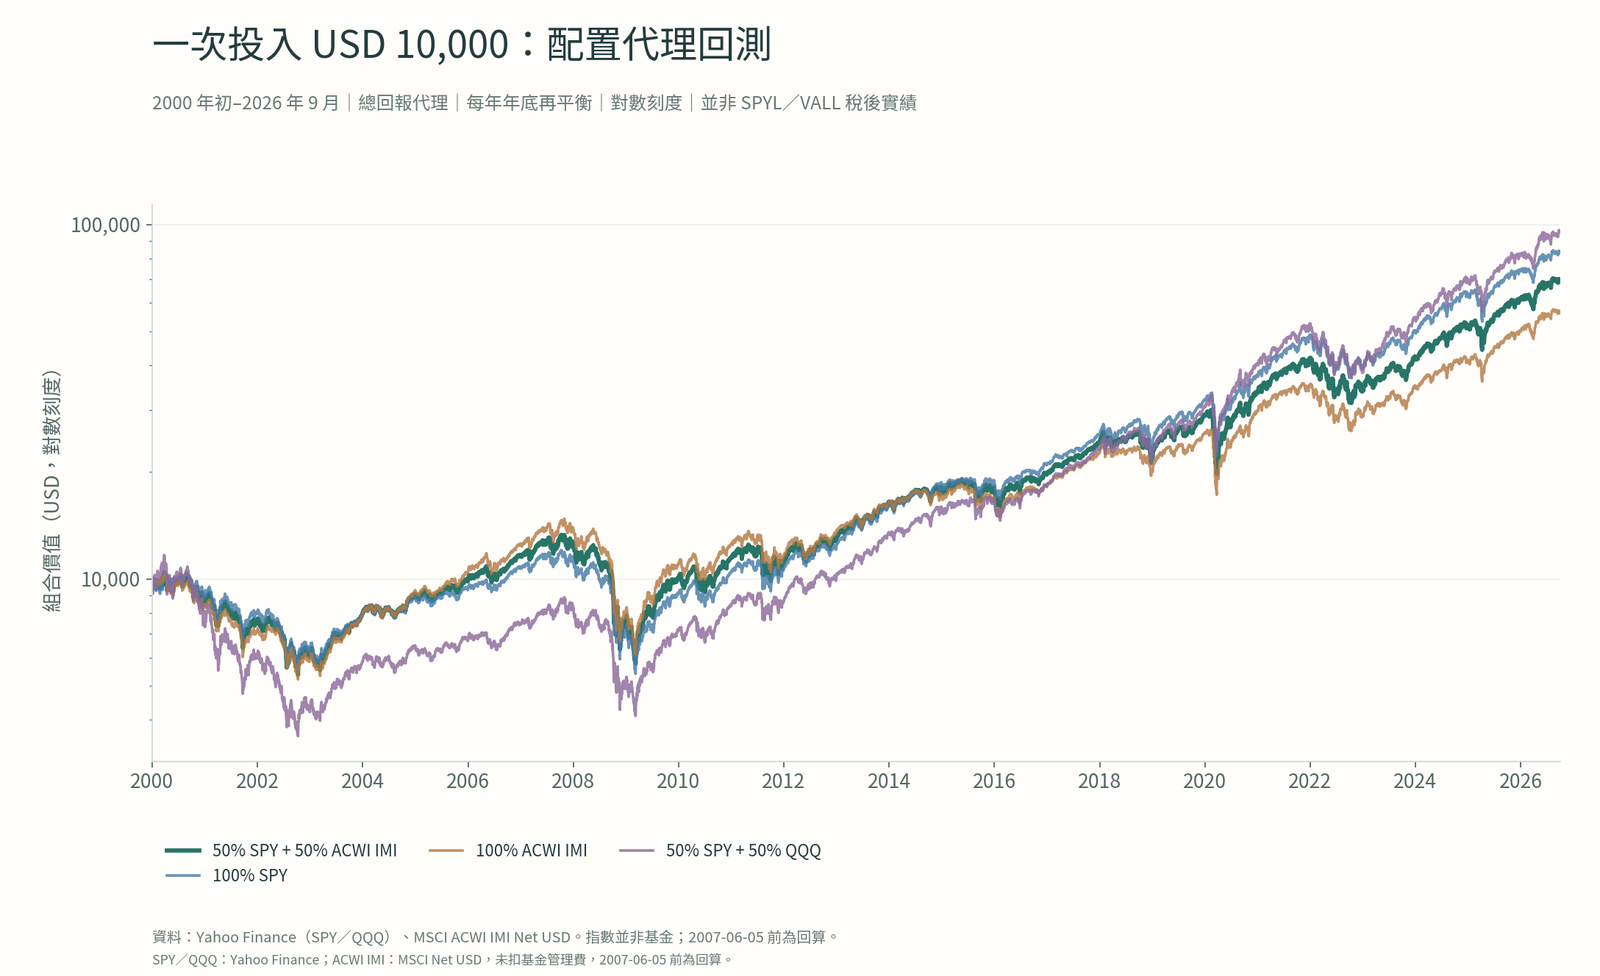
只由 2012 年開始,會錯過兩場重要熊市。這次把共同期間延伸至2000 年初至 2026 年 9 月 30 日,以 1999-12-31 收市值作基準,涵蓋科網泡沫、2008 年金融海嘯、2020 年疫情及 2022 年跌市。
SPYL、VALL/VALU 的基金歷史不足;VOO、VT 也無法直接覆蓋 2000 年,因此美股部分改用較早成立的 SPY,全球部分使用 MSCI 官方指數歷史。這是資產配置代理實驗,不是這兩隻 UCITS 基金從 2000 年已存在的實績。
| 研究部分 | 代理 | 原因與差異 |
|---|---|---|
| SPYL/美國大型股 | SPY | 1993 年成立,同樣追蹤 S&P 500;費率及稅務不同。[22] |
| VALL/VALU/全球全市值 | MSCI ACWI IMI Net USD | 涵蓋已發展及新興市場大中小型股,作為全球全市值配置代理;它並非 VALL 的 FTSE Global All Cap 指數,國家分類、成分及權重均可不同。[23] |
| 美股+Nasdaq-100 集中示例 | 50% SPY+50% QQQ | QQQ 於 1999 年成立,可涵蓋科網泡沫;各半只是比較假設,不是我們舊組合的實際權重。[24] |
MSCI ACWI IMI 於 2007-06-05 推出,之前的數據是 MSCI 按方法回算的歷史,並非當時已可買入的 ETF。Net USD 指數按指數公司的股息預扣稅假設計算淨總回報,未扣基金管理費。SPY/QQQ 則使用含股息與拆股調整的市場收市價格,已反映代理基金的費用。兩類代理的稅務及費用基礎未完全統一,不能把結果當成可實現的精確基金回報或 UCITS 稅務優勢。[23]–[27]
實驗規則
- 樣本:基準日 1999-12-31 至 2026-09-30,共 6,727 個觀察日、321 個投入月份。使用 SPY/QQQ 的美國交易日,全球指數在這些日期均有真實觀察值;沒有插值或用年度回報虛構月度走勢。
- 一次投入:起始 USD 10,000,每年最後交易日收市後重設目標權重。
- 月供:每月首個美國交易日收市投入 USD 2,000,共 USD 642,000;新資金按固定比例買入,舊持倉不出售、不再平衡。
- 其他假設:全部以 USD 計算,可持有碎股,收益再投資;未扣個人預扣稅、佣金、差價、換匯、通脹或現金利息。沒有在代理價格上另扣 SPYL/VALL 費用;全球指數亦沒有另加基金費用。
- 與舊版的差異:本版同時延長期間及改用 SPY/ACWI IMI,不能把與舊版 VOO/VT 結果的所有差異都歸因於起點。下方起點比較固定使用本版代理,以減少混淆。
實驗 A:一次投入 USD 10,000
| 配置代理 | 期末資產 | CAGR | 年化波動率 | 最大回撤 |
|---|---|---|---|---|
| 新配置代理:50% SPY+50% ACWI IMI | 69,071 | 7.49% | 15.26% | -56.65% |
| 100% SPY | 83,070 | 8.24% | 15.13% | -55.19% |
| 100% ACWI IMI | 56,252 | 6.67% | 15.75% | -58.59% |
| 集中示例:50% SPY+50% QQQ | 95,203 | 8.79% | 18.16% | -69.16% |
新配置代理把 USD 10,000 變成約 USD 69,071,CAGR 約 7.49%。同期 SPY 及 SPY+QQQ 示例的期末回報仍較高,但集中示例需要承受更深的全段回撤。長期終值與持有期間的壓力,需要一起閱讀。
CAGR 使用實際日數/365.25;波動率為月度回報樣本標準差 × √12;最大回撤使用每日收市價值。回報未經通脹調整,日內跌幅可能更大。
實驗 B:加入 2000、2008 後,風險有多大?
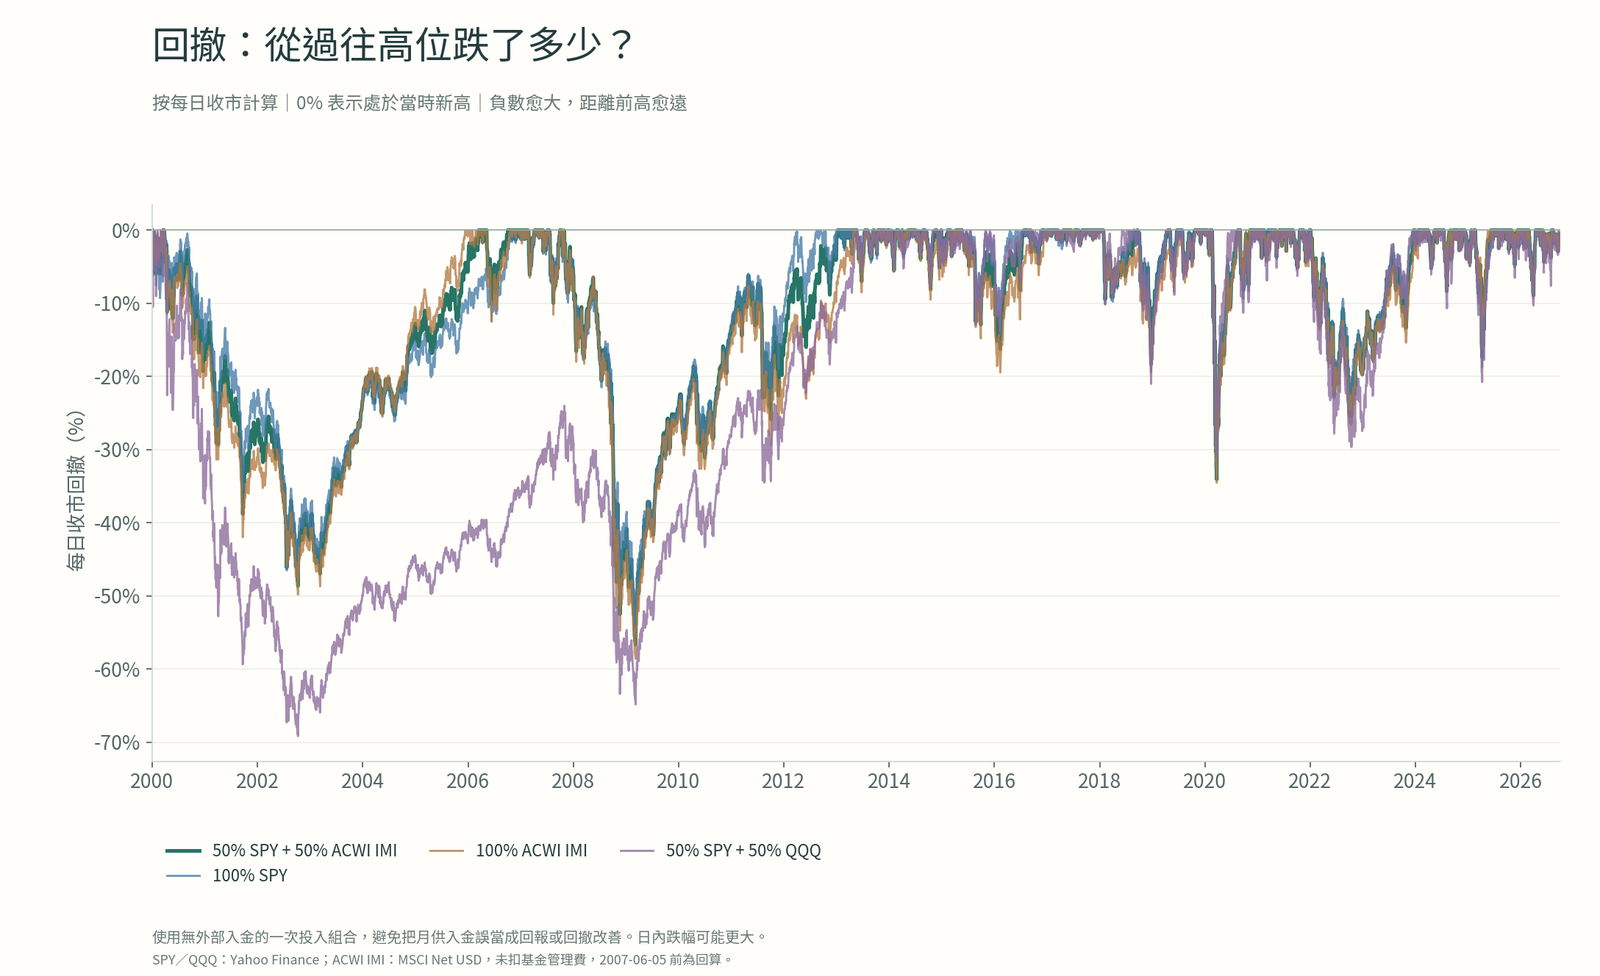
新配置代理最大回撤約 -56.65%,由 2007-10-12 高位跌至 2009-03-09 低位,直到 2013-01-10 才收復該高位。SPY 的全段最大回撤為 -55.19%,全球指數為 -58.59%;全球分散並沒有令這段樣本的最大跌幅小於純美股。
集中示例的全段最大回撤達 -69.16%,發生於科網泡沫。這與只看 2012 年後樣本得到的風險印象相差很大,因此不能把近十多年的最大回撤當作長期壓力上限。
| 配置代理 | 高位日期 | 低位日期 | 回撤 | 重返前高 | 高位至收復 |
|---|---|---|---|---|---|
| 新配置代理:50% SPY+50% ACWI IMI | 2000-03-24 | 2002-10-09 | -48.62% | 2006-03-16 | 5.98 年 |
| 100% SPY | 2000-03-24 | 2002-10-09 | -47.52% | 2006-10-26 | 6.59 年 |
| 100% ACWI IMI | 2000-03-24 | 2002-10-09 | -49.82% | 2005-12-13 | 5.72 年 |
| 集中示例:50% SPY+50% QQQ | 2000-03-24 | 2002-10-09 | -69.16% | 2013-05-17 | 13.15 年 |
| 配置代理 | 高位日期 | 低位日期 | 回撤 | 重返前高 | 高位至收復 |
|---|---|---|---|---|---|
| 新配置代理:50% SPY+50% ACWI IMI | 2007-10-12 | 2009-03-09 | -56.65% | 2013-01-10 | 5.25 年 |
| 100% SPY | 2007-10-09 | 2009-03-09 | -55.19% | 2012-08-16 | 4.85 年 |
| 100% ACWI IMI | 2007-10-31 | 2009-03-09 | -58.59% | 2013-05-03 | 5.51 年 |
| 集中示例:50% SPY+50% QQQ | 2007-10-31 | 2009-03-09 | -53.73% | 2011-02-08 | 3.27 年 |
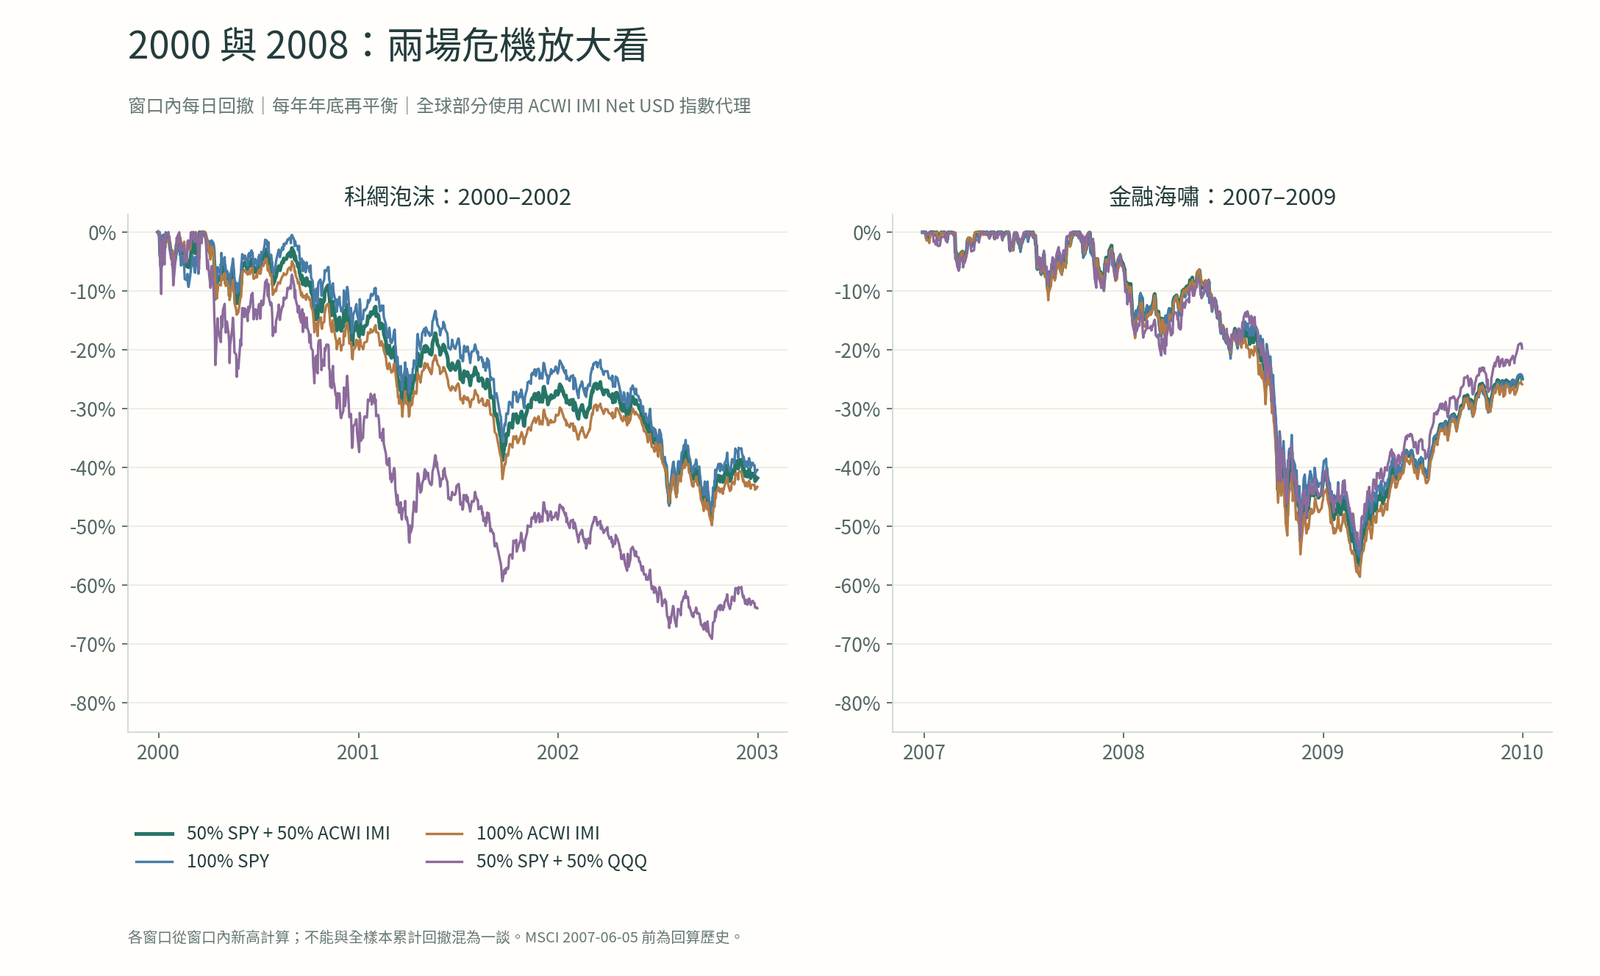
科網泡沫窗口,新配置代理跌約 -48.62%,集中示例跌約 -69.16%。後者重返 2000 年高位花了約 13.1 年,期間又經歷金融海嘯。收復日期包括股息再投資及原定年度再平衡,並非價格指數的回本日期。
危機統計先在 2000–2002 或 2007–2009 窗口內尋找最大峰谷跌幅,再沿完整後續歷史尋找首次收復該高位的日期;所需時間由高位起計。各危機的局部高位可與全段歷史高位不同。
| 年度 | 50% SPY+50% ACWI IMI | SPY | ACWI IMI | 50% SPY+50% QQQ |
|---|---|---|---|---|
| 2000 | -12.55% | -9.74% | -15.36% | -22.93% |
| 2001 | -13.70% | -11.76% | -15.65% | -22.55% |
| 2002 | -19.58% | -21.58% | -17.58% | -29.48% |
| 2008 | -39.57% | -36.80% | -42.34% | -39.26% |
| 2020 | 17.29% | 18.33% | 16.25% | 33.37% |
| 2022 | -18.29% | -18.18% | -18.40% | -25.38% |
| 2025 | 19.89% | 17.72% | 22.06% | 19.25% |
| 2026(截至 9 月) | 12.84% | 12.71% | 12.97% | 16.77% |
2008 年新配置代理全年回報為 -39.57%,小於金融海嘯由高位跌至低位的跌幅;只列曆年回報會漏掉跨年度的下跌。2020 年則示範了另一種情況:年內可以急跌,全年仍以正回報結束。
實驗 C:從 2000 年開始,每月投入 USD 2,000
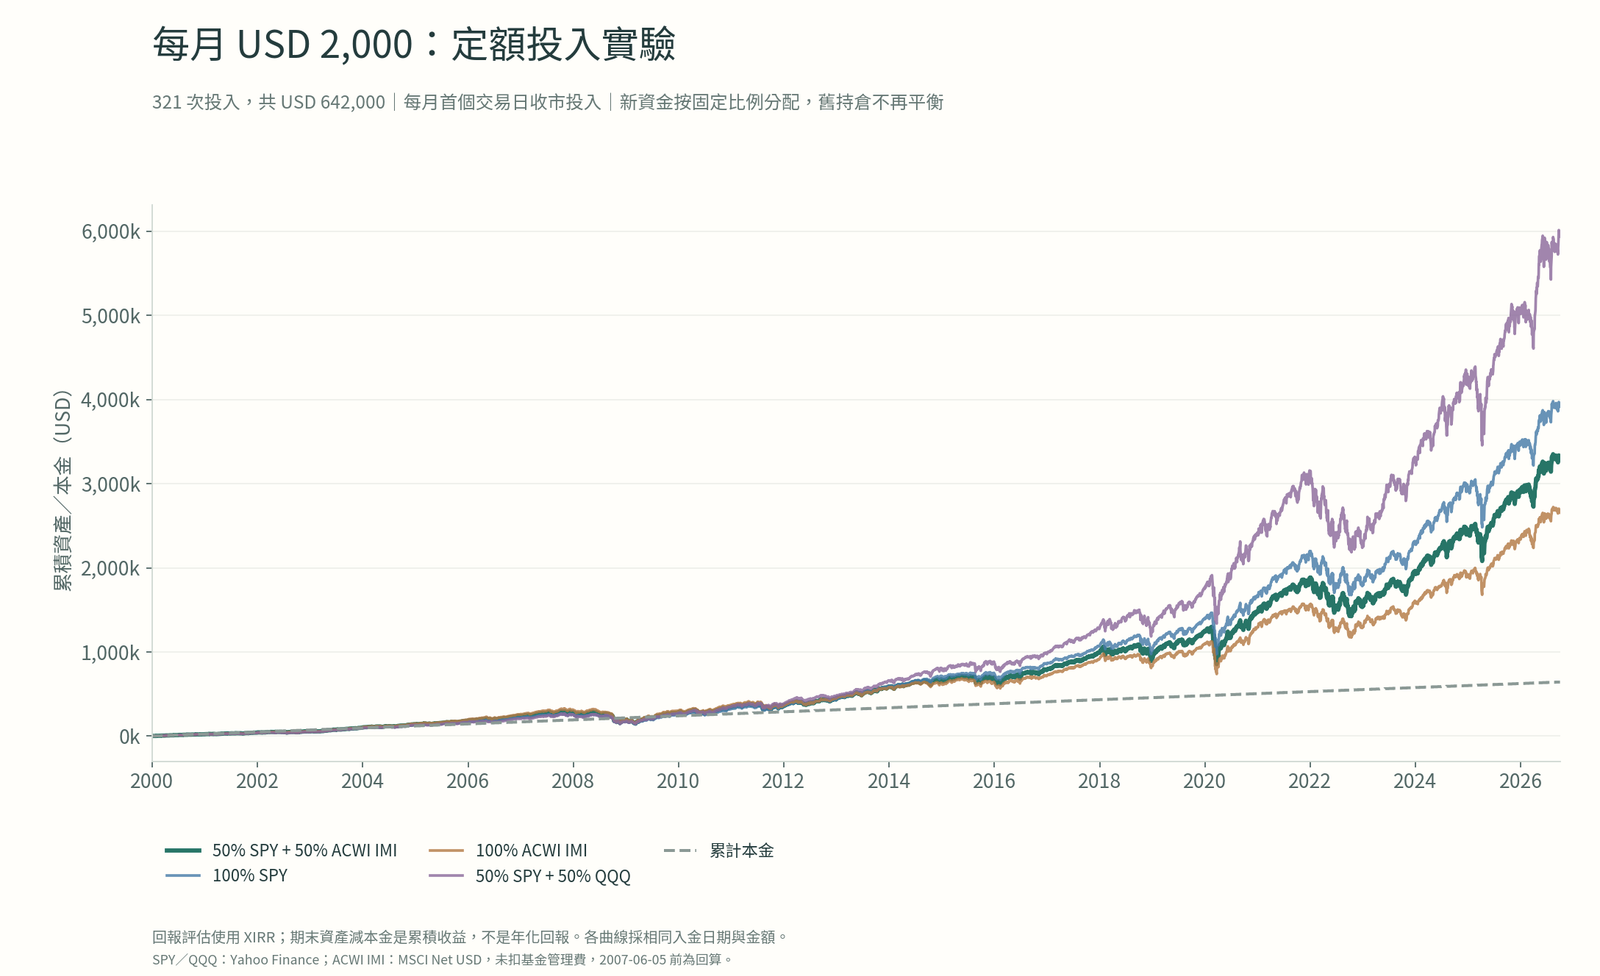
| 配置代理 | 期末資產 USD | 資產減本金 USD | 資金加權年化 XIRR |
|---|---|---|---|
| 新配置代理:50% SPY+50% ACWI IMI | 3,286,695 | 2,644,695 | 10.57% |
| 100% SPY | 3,914,068 | 3,272,068 | 11.60% |
| 100% ACWI IMI | 2,659,322 | 2,017,322 | 9.32% |
| 集中示例:50% SPY+50% QQQ | 5,944,378 | 5,302,378 | 14.00% |
新配置代理期末資產約 USD 3,286,695,資產減本金約 USD 2,644,695,XIRR 約 10.57%。這假設在兩場危機及其後仍持續投入,並非我們戶口的實際紀錄。
月供可分散買入時點,持倉仍會承受市場下跌。不能把資產曲線因新入金而上升當成投資回報,也不能用期末資產除以全部本金後開年數次方來計月供年化。XIRR 按每筆實際現金流日期計算,與一次投入 CAGR 回答不同問題。
固定代理,只改變起點
| 起點 | 50% SPY+50% ACWI IMI | SPY | ACWI IMI | 50% SPY+50% QQQ |
|---|---|---|---|---|
| 2000 年初 | 7.49% | 8.24% | 6.67% | 8.79% |
| 2007 年初 | 9.43% | 10.90% | 7.90% | 13.77% |
| 2012 年初 | 13.18% | 14.98% | 11.34% | 17.70% |
| 2017 年初 | 13.74% | 15.20% | 12.24% | 18.52% |
| 2022 年初 | 11.15% | 11.97% | 10.29% | 13.56% |
2000 年起點納入科網泡沫,2007 年起點納入金融海嘯;其餘起點顯示不同持有期。這些樣本互相重疊,並非五次獨立驗證,也沒有證明未來的贏家。比較時應同時看回報、波動、回撤及自己能否持續執行。
這個長回測仍有哪些限制?
- 已涵蓋兩場歷史危機,但最大回撤仍不是未來損失上限。
- 全球部分使用不同編製商的相關指數;MSCI 2007-06-05 前是回算數據,存在方法與事後回算限制。
- 全球指數沒有基金管理費;指數淨股息假設與美國 ETF、愛爾蘭 UCITS 及個人實際稅務不同。結果不能用來量化 UCITS 的稅務優勢。
- 按日對齊全球指數與美國收市價仍有市場收市時間差異;本實驗沒有模擬盤中成交或追蹤誤差。
- 沒有用今天的成分股自行倒推歷史,也沒有搜尋最優權重;仍有事後選擇代理、起點與樣本的偏差。
- 新資金各半不會令舊持倉永遠各半;月供與一次投入的再平衡規則不同。
資料下載:2026-10-19。SPY/QQQ 來源為 Yahoo Finance,每日調整收市價;全球指數為 MSCI 官方每日 NETR/USD 資料。[22]–[27] 完整套裝包含原始資料、下載來源、每日計算、月度與年度回報、危機統計及可重現程式。金額四捨五入至美元,百分比至小數點後兩位。
08 / 讓策略可以落地
月供之前,我們會檢查甚麼?
- 先確定這是長期股票資金。SPYL 和 VALL 都是股票基金,不能取代短期生活費或緊急備用金。要用的錢若碰上跌市,可能需要在虧損時出售。
- 核對完整產品身份。基金全名、ISIN、交易所、貨幣、ACC/DIST 一起核對。本文兩隻基金的 ISIN 分別是 IE000XZSV718 與 IE000VAHT5T0。
- 以券商的實際報價計成本。確認可否碎股、是否支援自動月供、佣金及換匯費;這些功能會因券商、地區及帳戶而不同。
- 看差價及交易時間。留意底層市場是否開市、報價是否合理,必要時使用限價盤;限價盤能約束成交價格,但不保證成交。
- 事先寫下檢視規則。例如定期查看整體配置,優先考慮用新資金修正偏離;重點是按規則檢視,而不是每天追着新聞改策略。
小額月供,佣金可能比年費更顯著
假設某券商每單佣金 USD 2,買入 USD 1,000 的即時佣金比例就是 0.20%。每月各買一單、全年 24 單,佣金共 USD 48,相對全年投入 USD 24,000 為 0.20%。這只是示例,並非任何券商的實際收費,亦未計差價及換匯。
不能直接把一次買入的 0.20% 與每年重複計的基金 0.03% 當作同一種費用,但例子說明:低 TER 不足以代替交易成本檢查。每月的資產餘額也不同,第一年基金費用不能直接用年終投入總額乘費率估算。
需要接受的主要風險
- 市場與估值:企業盈利、利率或投資氣氛變化,可令兩隻基金同時下跌;月供不保本,也無法消除長期低回報的可能。
- 美國及大型股集中:各半配置按本文快照約 81% 美國,並有共同的大型科技持倉。
- 匯率:美元交易並不等於對沖全球底層貨幣,最終以港幣衡量的結果也會受匯率影響。
- 新基金及追蹤:VALL 實績短;實物抽樣、基金運作及交易差價均可能使回報偏離指數。
- 制度及成本改變:稅法、基金費率、指數規則、券商功能及產品持續運作安排都可能改變。
假設這部分股票資產為 USD 100,000,如果整體下跌 40%,帳面只剩 USD 60,000。這不是最大可能跌幅,也不是我們預測市場會這樣走;它只是幫我們檢查,屆時生活需要及情緒是否容許繼續按計劃執行。
常見問題
買 UCITS,是不是就不用交 30% 股息稅?
不能一概而論。UCITS 並不指定單一註冊地或稅率;本文討論的是特定愛爾蘭實物股票基金的一般美股股息安排。投資者身份、底層資產及基金結構都會影響結果。
填了 W-8BEN,是不是就會變成 15%?
不是。W-8BEN 用來證明外國身份及在符合條件時申索協定待遇;它不會自行創造本來沒有的低稅率資格。本文的基金層面 15% 不能直接套用到香港個人持有美國 ETF。[3][4]
SPYL 每股價格較低,是不是比較便宜?
每股價格反映基金單位的切分,並不直接反映底層股票估值便宜。它可能影響不能買碎股時的投入精度,但不是預期回報較高的理由。
只買 VALL,可以嗎?
若目的是按全球全市值指數持有股票,它已是一個可研究的單一基金選項。加入 SPYL 是提高美國大型股比重的選擇;需要多少股票、多少其他資產,則是另一個配置問題。
ACC 適合追求被動收入嗎?
它把收益留在基金內,並不定期派出現金。對我們而言,這部分偏向長期增值;要用於生活的現金流,應另外安排,而不是把基金內累積的收益當成戶口已收到的現金。
我們希望建立的,是一套能持續的系統
月供計劃 2.0,把美國大型股與全球全市值股票放進同一個累積型架構。吸引我們的是費用清晰、配置容易理解,以及減少自行處理股息再投資的步驟。
但簡單的代號背後仍有取捨:SPYL 與 VALL 重疊、美國權重偏高、VALL 紀錄短,而且整個組合仍需承受股票波動。理解這些限制,才有基礎判斷計劃是否適合自己。
我們沒有放棄美股,只是希望用更有效率的方式長期持有;也讓每一次月供,都更貼近我們想過的生活。
貓奴・貓太・Zeemo・Paana
@zeemoney.hk
本文為一般理財教育與我們的計劃分享,不構成個人投資、法律或稅務建議。投資可升可跌,亦可能損失本金。稅務段落以一般香港非美國投資者為討論背景;美國人士或有跨境稅務身份者不能直接套用。所有計算均列明假設,過去回報不代表未來。
資料與方法
資料來源、數據日期與回測方法
核對日期為 2026-10-19(香港時間)。持倉、資產及回報按各項列出的報告日;不同日期的快照不視為同日資料。SPYL 詳解採 2026-09-30 factsheet;VALL 股票數目及市場權重採官方產品頁的 2026-09-30 表格。資產額區分股份類別與整個基金。費率按核對時官方頁面,並非保證未來不變。
- ESMA|UCITS Directive Article 1UCITS 定義、分散風險及基金形式。
- Central Bank of Ireland|Fund regulation / UCITS depositaries基金授權及監管;UCITS 存管機構指引另見 https://www.centralbank.ie/regulation/industry-market-sectors/funds/ucits/guidance/ucits-depositaries 。
- IRS|Nonresident income withholding一般股息預扣及 W-8BEN/適用協定待遇。
- IRS|US–Ireland income tax treaty, Article 10第 10 條一般投資股息 15% 上限;須符合協定條件。
- IRS|Nonresident estate filing requirements美國境內股份與 USD 60,000 申報門檻。
- US Government Publishing Office|26 USC §2104(a)公司股份的美國境內資產判定規則;本文應用至公司型基金屬一般結構分析。
- State Street|SPYL 官方產品頁費率、架構、ISIN 及交易線;核對 2026-10-19。
- State Street|SPYL factsheet, 2026-09-30持倉 504、ACC 類別資產 USD 19,178.77 million、行業、股息率、持倉權重及基金淨回報。PDF 可能隨後更新。
- Vanguard|FTSE Global All-Cap UCITS ETF 官方產品頁2026-09-30 股票數目、指數數目及市場配置;VALL/VALU 交易線。
- Vanguard|FTSE Global All-Cap factsheet, 2026-09-30成立、註冊地、ACC、OCF 及股份類別資產 USD 2,506 million;尚無完整一年實績。PDF 可能隨後更新。
- iShares|CSPX 官方產品頁S&P 500、愛爾蘭、ACC、0.07% 及成立日期。
- Vanguard|S&P 500 UCITS ETF ACC 官方產品頁VUAA/VUAG 為相關交易線;0.07%、愛爾蘭及 2019 年成立。
- Vanguard|VOO 官方產品頁美國 S&P 500 ETF;年度費率 0.03%。
- State Street|SPYM 官方產品頁S&P 500、NYSE Arca、季度派息;核對時 gross expense ratio 0.02%。
- Vanguard|FTSE All-World UCITS ETF ACC 官方產品頁核對時 OCF 0.14%;2026-09-30 股票數目 3,821。
- State Street|IMID / MSCI ACWI IMI UCITS ETF0.17%;全球大中小型股、ACC;2026-10-15 持倉 5,987。
- iShares|MSCI All Country World UCITS ETF0.20%;愛爾蘭 ACC;倫敦 ISAC 為 USD、SSAC 為 GBP。
- Invesco|FTSE All-World UCITS ETF0.15%;FTSE All-World,FWRA 累積型。
- Invesco|Innovation Suite / QQQMQQQM 追蹤 Nasdaq-100。
- Vanguard|VALL / VALU Key Investor Information指數範圍、抽樣、累積收益、匯率與追蹤風險;0.07% 屬新股份類別的估算 OCF,未含組合交易成本。
- FTSE Russell / LSEG|Know your world indexFTSE All-World 與 Global All Cap 的大中小型股範圍差別。
- State Street|SPY official fund pageSPY 於 1993 年成立,追蹤 S&P 500;長回測的美股代理。
- MSCI|ACWI IMI Net USD factsheet全球大中小型股指數;2007-06-05 前為 MSCI 回算。與 FTSE Global All Cap 有差異,沒有基金管理費。官方最大回撤 58.59%,用作資料核對。
- Invesco|QQQ official fund pageQQQ 成立於 1999 年,代表 Nasdaq-100 配置;費率與 QQQM 不同。
- Yahoo Finance|SPY historical prices每日調整收市價;原始 JSON、下載時間及完整 API 來源隨附。
- MSCI|official historical index dataACWI IMI,code 664204,NETR,USD,daily;完整公開查詢網址與原始回應見 data/msci-provenance.json。
- Yahoo Finance|QQQ historical prices每日市場價格總回報近似;非 NAV 回報或投資者稅後實績。
自行計算項目包括原有比例及成本示例,以及本文代理回測的每日組合價值、CAGR、波動、回撤與 XIRR。四張角色插畫為 AI 生成概念圖;四張回測結果圖由下載的歷史數據直接繪製。比例條與靜態比較表亦由列明數字製作。