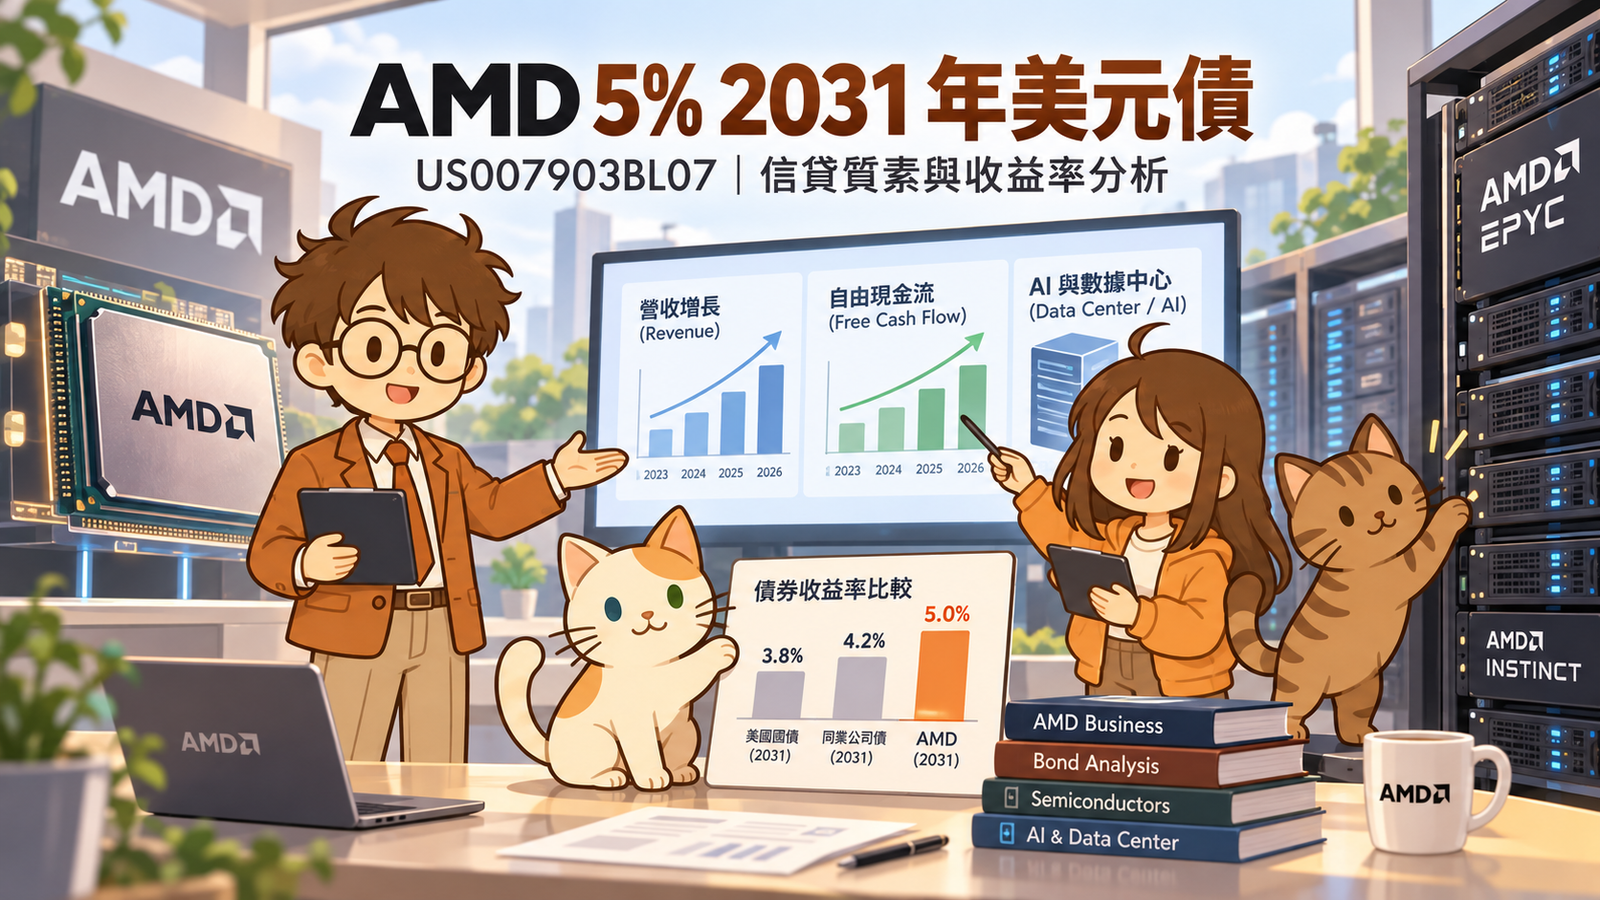

最近研究一隻 AMD(Advanced Micro Devices)在 2026 年 8 月新發行的美元公司債,ISIN 為 US007903BL07。
這隻債票息為 5.00%、2031 年 8 月 17 日到期,目前市場參考價格約為 98.261。按目前價格估算,到期收益率(YTM)約為 5.4%。
如果單看「AMD、A 級、5.4% YTM」,的確相當容易令人有興趣。但對公司債投資者而言,我認為真正需要研究的並不是票息,而是三個問題:AMD 到底是不是一個高質素債務人?AMD 在大舉投資 AI 的同時,資產負債表會否開始明顯惡化?以及約 5.4% 的 YTM,相比美國國債多出來的收益,是否足以補償我們承擔 AMD 的企業信用風險?
| 債券投資者的核心不是預測 AMD 股價,而是判斷 AMD 在 2031 年前是否仍有足夠現金流、流動性及融資能力履行債務。 |
AMD 5 08/17/31
ISIN編號: US007903BL07
票面息率: 5%
到期日: 2031年8月17日
貓奴夫婦買入價: 99.143
到期收益率: 5.20%
目前收益率: 5.04%
債券收益計算機
評級:
MOODY: A1
買入渠道: IBKR (ISIN編號買入教學)
一、先看這隻債本身
US007903BL07 是由 Advanced Micro Devices, Inc. 直接發行的高級無抵押債(Senior Unsecured Notes)。AMD 在 2026 年 8 月一次過發行四批美元債,合共融資 47.5 億美元。
| 到期年份 | 票息 | 發行規模 |
| 2029 | 4.60% | US$1.25B |
| 2031 | 5.00% | US$1.50B |
| 2033 | 5.25% | US$1.00B |
| 2036 | 5.50% | US$1.00B |
今次研究的是當中規模最大的 US$1.5B 2031 年債券。
| 發行人 | Advanced Micro Devices, Inc. |
| ISIN | US007903BL07 |
| CUSIP | 007903BL0 |
| 類型 | 高級無抵押債 |
| 票息 | 5.00% |
| 到期日 | 2031 年 8 月 17 日 |
| 派息 | 每年 2 月 17 日及 8 月 17 日 |
| 發行額 | US$1.5B |
| 發行價 | 99.921 |
| 發行時 YTM | 約 5.018% |
| 發行時美國國債利差 | +70 個基點 |
| 現時參考價格 | 約 98.261 |
| 現時估算 YTM | 約 5.4% |
| 發行時預期評級 | Moody’s A1 / S&P A |
二、分析這隻債,最重要的是 AMD 本身的信貸質素
股票投資者研究 AMD,可能最關心 Nvidia、GPU 市佔率、AI 增長,以及 AMD 股價還有多少上升空間。但作為債券投資者,我的角度完全不同。
我並不需要 AMD 在未來五年打敗 Nvidia。我真正需要的是 AMD 在 2031 年仍然有足夠盈利、現金流及流動性支付利息和本金。
因此,一家公司即使股票增長速度放慢,都不一定會令公司債變差。反過來,一家公司即使營業額高速增長,如果為了擴張而不斷增加借貸,對債權人亦不一定是好事。
所以分析 AMD 這隻債,應該把焦點放在盈利質素、現金流、槓桿、流動性及未來資金需求。
三、目前 AMD 的業務質素相當強
截至 2026 年第二季,AMD 的收入及盈利增長仍然十分明顯。2026 年第二季 AMD 營業額達 US$11.54B,相比去年同期 US$7.69B 增長約 50%;2026 年上半年收入則達 US$21.79B,相比去年同期 US$15.12B 增長約 44%。
更加值得債權人留意的是,盈利增長速度比收入更快。AMD 2026 年上半年錄得 US$3.47B 營業利潤,去年同期只有 US$672M;同期淨利潤亦升至 US$3.68B。
公司目前最重要的增長引擎已經非常明顯,就是數據中心業務。2026 年第二季數據中心收入達 US$6.72B,按年增長 107%;上半年數據中心收入達 US$12.49B,按年增長 81%。
更重要的是,數據中心業務並不是「有收入但未賺錢」。2026 年上半年數據中心業務的營業利潤已達 US$3.70B,相比去年同期 US$777M 大幅提升。從債券投資者的角度,這比單純看到 AI 概念更加重要,因為真正用來還債的不是故事,而是盈利與現金流。
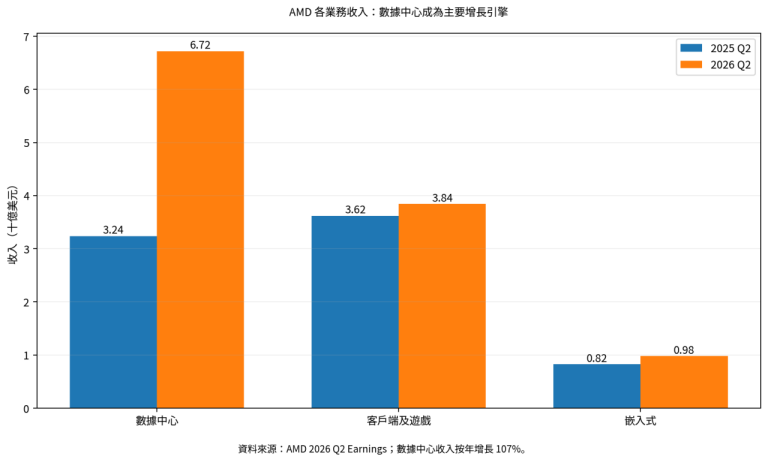
圖 1|AMD 各業務收入:數據中心已成為最主要的增長引擎。資料來源:AMD 2026 Q2。
四、AMD 的現金流是目前信貸質素其中一個最大支持
2026 年上半年,AMD 從持續經營業務產生約 US$5.32B 營運現金流,去年同期只有約 US$2.40B。同期公司購置物業及設備約 US$1.20B。
即使不使用 AMD 自己調整後的自由現金流指標,單看現金流量表亦可以看出,公司目前的現金產生能力明顯增強。
這一點對公司債投資者非常重要。相比會受到會計處理影響的盈利數字,我會更加重視公司實際上能不能持續產生現金。
AMD 現在不只是收入增長強勁,營運現金流亦正在快速增長。如果這個趨勢能夠維持,未來數年的利息負擔本身並不是目前最令人擔心的地方。
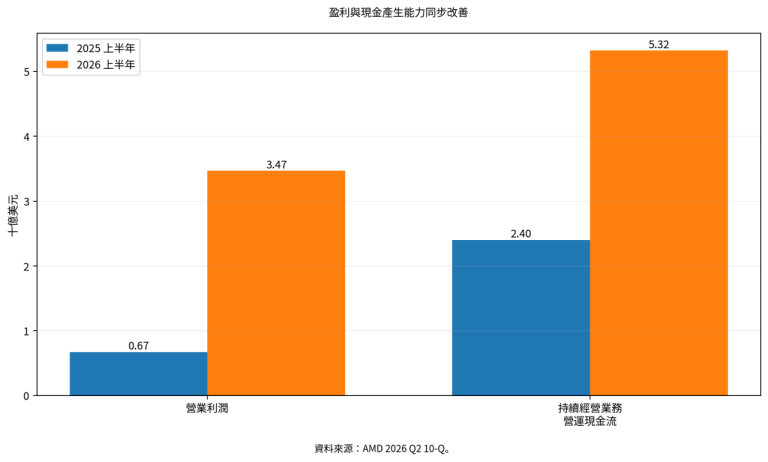
圖 2|AMD 盈利與營運現金流同步改善,對債務服務能力形成直接支持。
五、發債之後,AMD 還算不算低槓桿?
截至 2026 年 6 月底,在今次 US$4.75B 發債之前,AMD 持有約 US$5.09B 現金及現金等價物以及 US$8.03B 短期投資,合共約 US$13.1B 高流動性資產。
當時 AMD 的總債務本金只有約 US$3.25B。換句話說,在發新債之前,AMD 是一間非常明顯的淨現金公司。
但 2026 年 8 月一次過再借 US$4.75B,當然令情況有所改變。AMD 在發售文件提供的發債後備考資本結構顯示,如果單純計入這次新債,總債務會由約 US$3.23B 上升至約 US$7.95B。
這是一個不小的升幅,但我不會因此立即認為 AMD 的信貸質素明顯惡化。原因是 AMD 本身擁有龐大的現金及短期投資,加上正在產生強勁營運現金流。
所以目前 AMD 的問題並不是「公司是不是借得太多?」而更加接近:AMD 未來會不會因為 AI 擴張、收購及長期資本承諾,繼續大幅提高槓桿?這才是持有至 2031 年需要持續監察的重點。
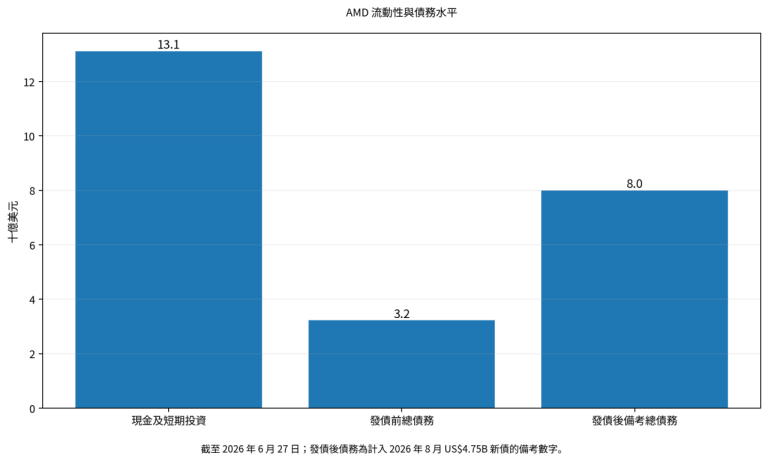
圖 3|即使計入 2026 年 8 月新債,AMD 的現金及短期投資規模仍高於發債後備考總債務。
六、AMD 發債的時機值得留意
這次發債合共取得約 US$4.7B 淨資金。AMD 官方文件表示,資金將用於一般企業用途,當中可能包括償還債務。
截至 2026 年 6 月,AMD 原本有一批 US$875M、4.212% 高級債券在 2026 年 9 月 24 日到期,另外亦有 US$625M 在 2028 年到期、US$750M 在 2030 年到期、US$500M 在 2032 年到期以及 US$500M 在 2052 年到期。
而今次 US$4.75B 新債則是在 2026 年 8 月發行。從時間上看,新債融資與現有 2026 年到期債券的到期時間非常接近。
不過 AMD 並沒有正式表示今次整筆發債專門用作再融資,因此不能直接把它定性為單純「借新還舊」。更加準確的理解是:AMD 趁目前擁有 A 級信用評級及強勁市場融資能力,提前增加資金彈性。
這對債權人而言不一定是壞事,但意味著我們需要觀察公司之後究竟怎樣使用這筆資金。
七、流動性方面,目前仍然非常充裕
除了約 US$13.1B 現金及短期投資之外,AMD 在 2026 年 5 月亦將循環信貸額度由 US$3B 提高至 US$5B,並於 2031 年到期。截至 2026 年 6 月底,AMD 並沒有使用這筆循環信貸額度。
公司同時設有最高 US$5.5B 商業票據計劃,當時亦沒有未償還商業票據。
這代表 AMD 目前除了手上現金充裕之外,還有相當大的備用融資能力。對公司債而言,流動性非常重要,因為即使一家公司長期是賺錢的,如果某一年出現大量債務到期,但資本市場突然收緊,仍然可能出現再融資風險。
AMD 現階段並沒有明顯的這種問題。
八、利息覆蓋目前亦不是主要問題
2026 年上半年,AMD 錄得 US$3.47B 營業利潤,而同期利息支出只有 US$74M。
當然,這個數字是在 US$4.75B 新債發行之前,所以未來利息支出一定會增加。但以 AMD 現時的盈利及現金流規模而言,新債利息暫時並不足以令公司的償債能力出現明顯壓力。
因此如果我要找 AMD 信用風險的真正弱點,我不會首先看利息覆蓋。我反而會更加關心未來數年的資本承諾及 AI 擴張速度。
九、真正值得留意的是:AMD 未來的資金需求正在快速增加
這是整篇分析中,我認為最容易被忽略的一點。截至 2026 年 6 月底,AMD 已有約 US$30.3B 無條件承諾,當中約 US$17.4B 預計在 2026 財年餘下時間履行。
這些承諾主要與晶圓、基板、零件採購、雲端服務容量,以及軟件及技術授權有關。
另外,公司亦已簽署尚未開始的數據中心及其他租約,當時涉及約 US$4.5B 未來付款;其後 AMD 更再簽署涉及約 US$9.5B 未來付款的長期數據中心租賃安排。
這些不是傳統意義上的債務,所以不能直接將 US$30B 承諾加入 US$8B 債務,然後說 AMD 有 US$38B 債務。這樣會是錯誤的。
但從信貸分析的角度,它們非常重要,因為它們代表 AMD 未來已經承諾了一大筆現金流出去。這亦說明為甚麼一間目前擁有大量現金、同時又產生大量現金流的公司,仍然會選擇一次過發行 US$4.75B 債券。
AMD 正在為下一階段的大型 AI 基建及產品周期準備資金。
概念圖|AI 擴張的資金需求由晶圓及零件,延伸至雲端服務與數據中心。此圖用作概念說明。
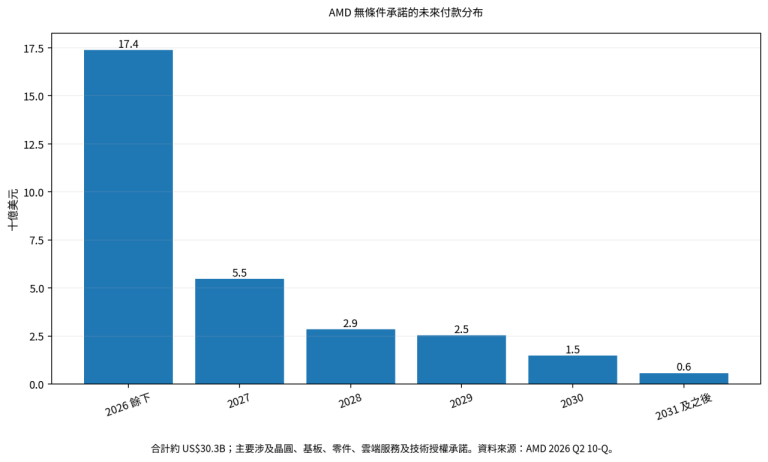
圖 4|AMD 約 US$30.3B 無條件承諾的付款分布;短期現金支出壓力主要集中在 2026 財年餘下時間。
十、AMD 的信用優勢,同時也是它最大的業務風險
AMD 現時信貸故事最強的一點,就是數據中心及 AI。但同一件事亦可以成為最大風險。
2026 年第二季數據中心業務已經佔 AMD 總收入接近六成。如果未來 AMD Instinct GPU、EPYC 或整體 AI 平台能夠持續取得大型客戶訂單,AMD 的盈利及現金流仍然有很大的增長空間。
但反過來,如果 AI 資本開支周期轉弱、產品路線圖落後,或者 Nvidia 等競爭對手進一步拉開距離,AMD 現在作出的巨大資本承諾便可能變成負擔。
所以我認為 AMD 的信貸質素目前很強,但它不是一些傳統消費品公司那種非常穩定及容易預測的信用結構。它始終是一家半導體、科技、高研發及高周期性的公司。
十一、另一個不能忽略的風險:出口限制
半導體公司現在除了商業競爭,還需要面對地緣政治。
2025 年 AMD 曾因美國政府對 MI308 數據中心 GPU 的出口限制,錄得約 US$800M 存貨及相關費用。
這個例子非常值得債券投資者留意,因為這不是 AMD 自己可以完全控制的風險。即使產品競爭力沒有下降,一項新的出口政策都可能直接影響收入、存貨價值、產品需求及現金流。
所以 AMD 雖然是投資級,但不能把它理解成接近主權信用風險的資產。
十二、這隻債在資本結構中的位置如何?
US007903BL07 是高級無抵押債,因此它與 AMD 其他高級無抵押債務基本上享有相同付款順位。
按 2026 年 6 月的發債後備考資本結構計算,AMD 約有 US$8.0B 綜合債務,而當時並沒有有抵押債務。這一點是正面的,因為至少目前沒有大批有抵押債務排在這隻債前面。
但仍然需要注意另一層:結構性次順位。這隻債由 AMD 母公司發行,而不是所有子公司共同擔保。
截至 2026 年 6 月底,AMD 子公司約有 US$750M 債務及 US$11.9B 其他負債。如果相關子公司清盤,子公司的債權人會首先向子公司資產索償,剩餘價值才有可能上繳母公司。
所以「高級」並不代表排在所有 AMD 負債之前。
十三、債券契約保護不是這隻債的主要賣點
這類 A 級大型投資級公司債,一般都不是靠非常嚴格的債券契約去保護投資者。
AMD 的債券契約主要限制部分有抵押債務、售後租回交易,以及大型合併或資產出售,但當中存在不少例外及限制條件。
換言之,它不像部分高收益債般,會嚴格限制公司不能再借太多錢、不能派太多錢,或者不能進行某些收購。
所以購買這隻債,本質上是在相信 AMD 管理層未來五年仍然會維持合理的投資級資本結構。
十四、信用評級目前提供一定安全邊際
AMD 這批債發行時的預期評級為 Moody’s A1 / S&P A,兩者都明顯高於最低投資級的 Baa3 / BBB-。
所以單從評級層級來看,AMD 目前並不是一隻「勉強投資級」的公司債。這代表即使未來營運環境出現一些波動,公司仍有一定信用緩衝才會跌至高收益債級別。
不過評級並不是永遠不變。如果未來 AMD 大幅提高槓桿、進行大型以借貸融資的收購,或者 AI 業務盈利大幅低於預期,評級自然亦有可能下調。
十五、回到最重要的一點:98.261 是否有足夠回報?
以目前約 98.261 的參考價格計算,這隻 2031 年債券的 YTM 約為 5.4%。單獨看 5.4%,對 Moody’s A1 / S&P A 的發行人來說並不低。
但公司債不能單獨看收益率,真正要比較的是美國國債。截至 2026 年 9 月 21 日,美國 5 年期國債收益率約為 4.83%。
因此如果用最簡化方式比較,AMD 約 5.4% 的 YTM 相對 5 年期美國國債,只多出大約 0.6 個百分點左右。
這並不是正式的期權調整利差,因為兩者的到期日、存續期及定價方式並不完全一致,但它已足夠說明這隻債目前的定位。
市場並不是因為擔心 AMD 違約,所以給你很高的利息。剛好相反,正正因為 AMD 的信貸質素較高,所以市場只需要提供相對有限的信用利差。
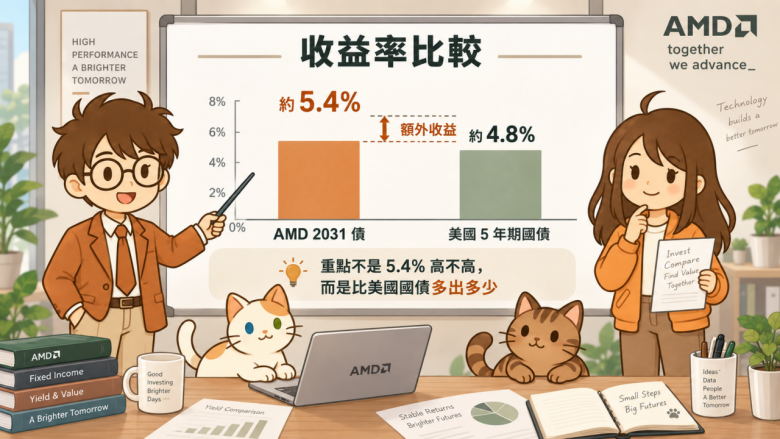
概念圖|約 5.4% AMD 2031 債券收益率與約 4.8% 美國 5 年期國債收益率的比較。數字為約數。
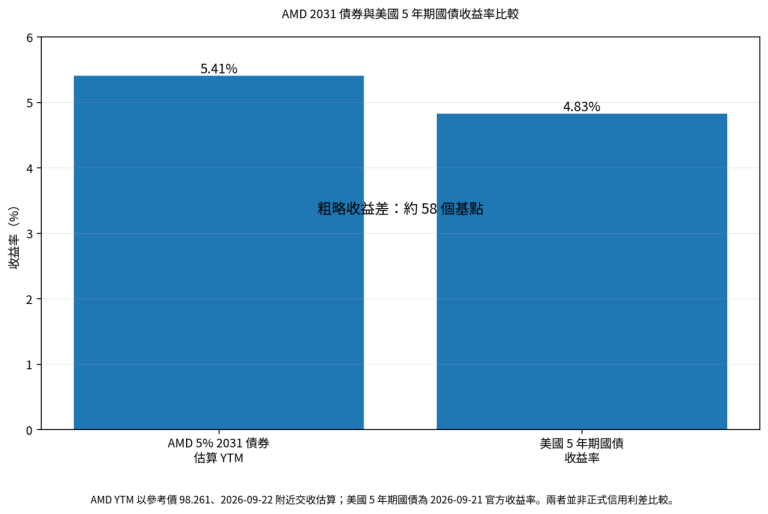
圖 5|按參考價 98.261 估算,AMD 2031 債 YTM 約 5.41%;與 2026 年 9 月 21 日美國 5 年期國債 4.83% 相差約 58 個基點。
十六、我怎樣理解現在 98.261 的價格?
這隻債在 2026 年 8 月發行時價格為 99.921,YTM 約為 5.018%,正式的美國國債利差為 +70 個基點。現在價格跌至約 98.261,YTM 上升至約 5.4%。
但這不能直接理解成「市場突然覺得 AMD 變差了」,因為同期美國國債收益率本身亦上升。
換言之,這段時間債價下跌很大程度可能只是受到無風險利率上升影響,而不一定代表 AMD 的信用利差大幅擴闊。
| 債券收益率 = 無風險利率 + 信用風險補償。債價下跌時,需要先分辨是無風險利率上升,還是信用利差擴闊;兩者代表的意義完全不同。 |
十七、如果持有至 2031 年,我會持續監察哪些數字?
| 指標 | 我會留意甚麼 |
| 營運現金流 | 是否持續足以支持投資及利息支出 |
| 現金及短期投資 | 流動性是否開始明顯下降 |
| 總債務 | 是否繼續大幅增加 |
| 數據中心收入 | AI 增長是否仍然持續 |
| 數據中心營業利潤 | 增長是否真正轉化成盈利 |
| 資本承諾 | AI 擴張是否愈來愈依賴借貸 |
| 信用評級 | Moody’s / S&P 是否改變評級或展望 |
| 信用利差 | 市場是否開始要求更高 AMD 風險補償 |
| 大型收購 | 是否出現以借貸融資的大型併購 |
| 出口限制 | 美國政策是否進一步限制 AMD 產品 |
對我而言,只要這幾個指標沒有明顯惡化,AMD 股價本身升跌 20% 並不是公司債最重要的事情。
十八、這隻債目前最主要的優點與風險
支持信貸質素的因素
AMD 目前擁有 A1 / A 投資級評級、強勁收入及盈利增長、快速增長的數據中心業務、超過 US$13B 現金及短期投資,以及顯著改善的營運現金流。即使計入 US$4.75B 新債,整體槓桿目前仍然不算高,而且公司仍有 US$5B 循環信貸額度作為額外流動性後盾。
真正需要留意的因素
AMD 正處於非常大型的 AI 投資周期,公司已有大量晶圓、零件、雲端運算容量及數據中心租賃承諾。因此今天的資產負債表很健康,並不代表 2030 年仍然一定一樣。最大的中長期信用風險,不一定是今天的債務水平,而是 AMD 未來為了追趕 AI 市場,到底還需要投入多少資金。
另外,半導體行業本身亦存在技術週期、競爭、出口限制、供應鏈以及客戶集中等風險。
總結
以債券投資者的角度來看,我認為 US007903BL07 最值得留意的並不是 5% 票息,而是 AMD 本身的資產負債表目前仍然相當強。
截至最近一期財務資料,AMD 擁有約 US$13.1B 現金及短期投資,2026 年上半年產生約 US$5.3B 營運現金流,而數據中心收入及盈利正在快速增長。
即使計入今次 US$4.75B 發債,發債後備考總債務約為 US$8B,目前仍未看到明顯的償債壓力。
真正需要監察的反而是下一階段。AMD 為 AI 業務已經作出非常龐大的長期採購及數據中心承諾,如果未來資金需求繼續增加,而營運現金流未能同步增長,現時非常漂亮的資產負債表是可以逐步改變的。
因此,我會把這隻債理解成一隻信貸質素較高、年期約五年、但信用利差並不特別寬的投資級公司債。目前約 98.261 的價格對應大約 5.4% YTM,表面收益率不錯,但同期 5 年期美國國債已接近 4.8%。
所以真正需要決定的並不是「AMD 會不會倒閉?」以目前財務數據來看,這並不是最核心的風險。更加重要的問題反而是:為了承擔 AMD 未來五年的企業信用風險、AI 投資周期風險及公司債流動性風險,額外約半厘多少少的收益是否足夠?這才是我認為分析 US007903BL07 最值得思考的地方。
免責聲明
本文只作教育及資訊分享用途,內容並不構成任何投資建議、招攬、要約、買入或出售任何證券、債券或其他金融產品的推薦,亦不應被視為個人化投資、法律、會計或稅務意見。
本文提及約 98.261 的債券價格只是撰文時取得的參考市場報價,並不代表所有投資者均可以按照此價格成交。公司債實際成交價格會受券商、交易金額、買賣差價、流動性、交收時間及市場狀況影響。
本文估算約 5.4% YTM 是按照上述參考價格及債券現金流作出的估算。不同券商因交收日期、計息方法、應計利息、交易價格及費用不同,所顯示的實際 YTM 可能存在差異,投資者應以交易前券商的正式報價為準。
文中提及的美國國債收益率及信用利差比較只作分析用途。AMD 債券與 5 年期美國國債的實際到期日及存續期並不完全一致,因此相關差距不能被視為正式的期權調整利差。
債券並非保本產品。即使屬於投資級,仍然存在發行人違約、信用評級下調、利率上升、信用利差擴闊、流動性不足、提前贖回、企業事件及匯率等風險。
若投資者在到期日前出售債券,市場價格可能高於亦可能低於買入價格,投資者有機會錄得本金損失。
信用評級只反映評級機構在特定時間對發行人信用風險的看法,並不代表保證,亦不是任何形式的買入、出售或持有建議。評級及評級展望均可能隨時改變。
本文所引用的公司財務數據、債務資料、資本承諾及市場利率均可能隨時間改變。投資者在作出任何投資決定前,應自行閱讀 AMD 最新財務報告、SEC 文件、正式發售章程及債券條款,並核實最新市場資料。
投資者亦應根據自己的財務狀況、投資目標、現金需要、風險承受能力及投資年期自行作出判斷,並在有需要時諮詢持牌財務顧問、稅務或法律專業人士。
本人/本網站可能持有或日後買入文中提及的證券或相關資產。如有持倉,亦不代表相關投資適合其他投資者。